L’expertise patrimoniale révèle les déséquilibres avant qu’ils ne coûtent cher
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Une expertise patrimoniale ne consiste pas à empiler des placements ni à rechercher le produit le plus rentable du moment. Elle sert d’abord à mettre de l’ordre dans une situation souvent dispersée : revenus, immobilier, épargne, crédits, protection de la famille, fiscalité et projets de vie. Son utilité se mesure à la qualité des décisions prises ensuite, surtout lorsque des choix avantageux pris séparément fragilisent l’ensemble.
Partir de la situation réelle plutôt que d’un produit financier
Le patrimoine ne se résume pas à un montant placé sur un compte, une assurance-vie ou un bien immobilier. Il comprend les actifs détenus, mais aussi les dettes, les revenus futurs prévisibles, les droits sociaux, les engagements familiaux et les contraintes professionnelles. Une analyse patrimoniale complète commence par une photographie de la situation, puis par l’identification des priorités.
Recenser les actifs, les passifs et les flux
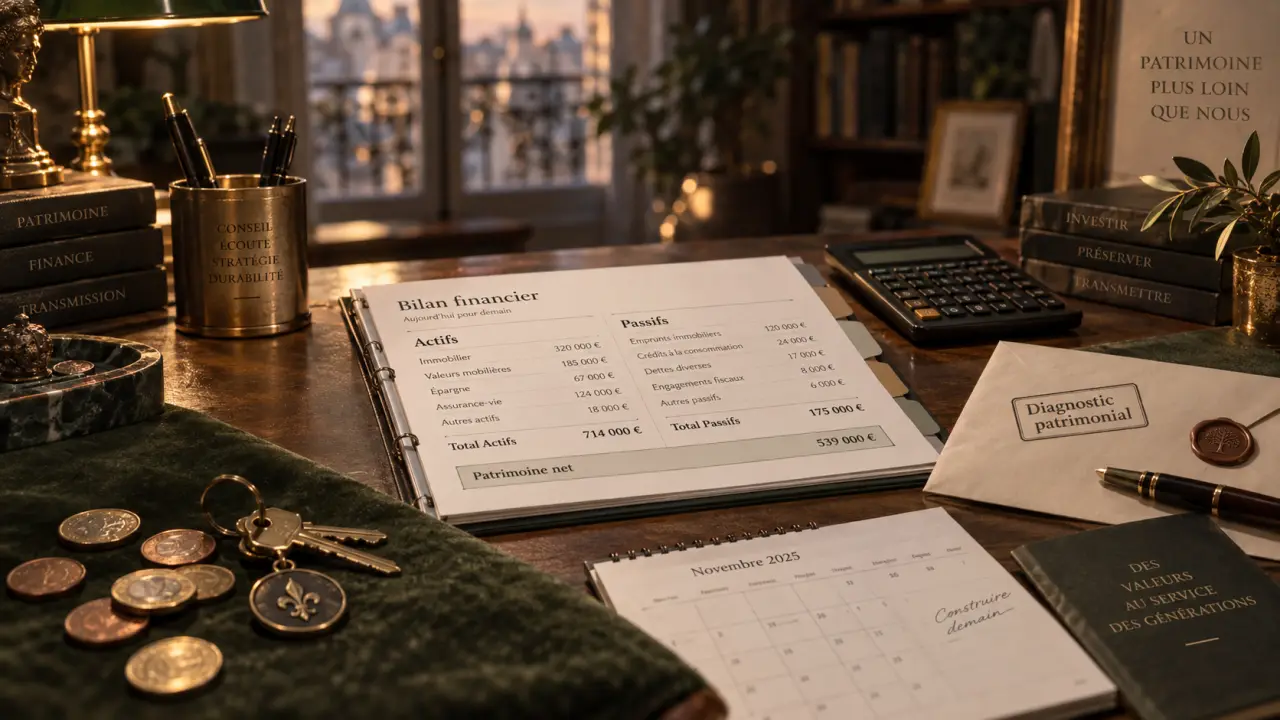
Le premier travail consiste à distinguer ce que vous possédez de ce que vous devez. L’immobilier, les liquidités, les placements financiers, les parts de société ou les objets de valeur sont des actifs. Les emprunts immobiliers, les crédits à la consommation, les cautions données ou les dettes fiscales éventuelles relèvent du passif. Il faut également examiner les flux : salaire, revenus locatifs, dividendes, pensions, charges courantes et mensualités de crédit.
Cette vision évite une erreur fréquente : se croire très solide parce que la valeur d’un bien immobilier est élevée, alors que la trésorerie disponible est faible et que les échéances mensuelles sont importantes. La valeur patrimoniale et la capacité à financer un imprévu ne répondent pas à la même question. Le bilan doit donc faire apparaître à la fois ce qui est détenu et ce qui peut réellement être mobilisé.
Clarifier les objectifs avant de choisir une solution
Préparer la retraite, acheter une résidence principale, aider un enfant, transmettre un patrimoine, protéger un conjoint ou réduire une fiscalité devenue lourde sont des objectifs distincts. Ils n’impliquent ni le même horizon, ni le même niveau de risque, ni les mêmes supports. Une décision cohérente à dix ans peut être inadaptée pour un besoin prévu dans deux ans.
- Les projets à court terme demandent en priorité de la disponibilité et de la sécurité.
- Les objectifs à moyen terme exigent un équilibre entre rendement potentiel et stabilité.
- Les projets de long terme permettent généralement d’envisager davantage de diversification, à condition d’accepter les variations de valeur.
Repérer les déséquilibres qui pèsent sur le patrimoine
L’expertise patrimoniale prend toute sa valeur lorsqu’elle révèle des risques peu visibles. Ils ne sont pas toujours liés à une mauvaise décision. Ils viennent souvent d’une accumulation de choix logiques pris à des périodes différentes, sans vision globale de la situation.
Éviter la concentration sur un seul actif
Un patrimoine majoritairement investi dans l’immobilier peut procurer un sentiment de sécurité, surtout lorsque les biens sont connus et concrets. Pourtant, il peut aussi créer un manque de liquidité, une dépendance à un marché local ou une exposition forte aux travaux, à la vacance locative et à l’endettement. À l’inverse, une épargne uniquement conservée en liquidités protège à court terme, mais peut ne pas suffire à soutenir les projets de long terme.
Le bon équilibre ne signifie pas détenir un peu de tout par principe. Il consiste à répartir les ressources de façon compréhensible, en tenant compte des besoins futurs, de la capacité à supporter une baisse temporaire de certains actifs et de la part déjà immobilisée dans la résidence principale ou l’activité professionnelle.
Un patrimoine peut paraître stable lorsque sa valeur est répartie sur plusieurs supports, mais devenir fragile si tous les efforts reposent sur un seul point : un bien locatif, une entreprise familiale ou un revenu unique. Le moindre accident peut alors affecter l’ensemble. Examiner ces zones de tension permet de prévoir une réserve de liquidité, d’ajuster les garanties et de ne pas confondre valeur affichée avec argent réellement mobilisable.
Mesurer l’impact de l’endettement
Le crédit peut accélérer un projet immobilier ou professionnel, mais il modifie durablement la structure patrimoniale. Son analyse ne se limite pas au taux : durée restante, assurance emprunteur, garanties, possibilité de remboursement anticipé et évolution prévisible des revenus comptent tout autant. Une mensualité supportable aujourd’hui peut devenir contraignante en cas de baisse d’activité, de séparation ou de départ à la retraite.
Le niveau d’endettement doit donc être rapproché des revenus disponibles et des autres engagements. Cette lecture permet de distinguer un crédit compatible avec les projets à venir d’une dette qui réduit trop fortement la marge de manœuvre. Elle aide aussi à déterminer quelles actions traiter en premier, sans remettre en cause un financement adapté à la situation.
Articuler fiscalité, protection et transmission sans décisions isolées
La fiscalité est un élément important, mais elle ne devrait pas être l’unique moteur d’une stratégie. Un avantage fiscal perd son intérêt si le support choisi bloque une épargne nécessaire, augmente inutilement le risque ou complique la transmission. L’expertise patrimoniale met en relation les règles fiscales avec les objectifs familiaux et civils.
Protéger les personnes avant d’optimiser les chiffres
La protection du conjoint, des enfants ou d’un associé mérite une attention particulière. Le régime matrimonial, la rédaction d’un testament, les bénéficiaires désignés dans certains contrats, les donations déjà réalisées et les clauses d’assurance peuvent avoir des conséquences majeures. Une organisation qui paraît équitable dans la vie courante peut produire un résultat très différent lors d’un décès, d’une incapacité ou d’une séparation.
Il est également utile de vérifier la cohérence entre le patrimoine privé et la situation professionnelle. Un dirigeant, un indépendant ou un associé peut détenir une grande partie de sa valeur économique dans son entreprise. Les mécanismes de protection, la prévoyance et les conditions de détention doivent alors être examinés avec la même rigueur que les placements personnels.
Préparer une transmission progressive
Transmettre ne signifie pas nécessairement attendre un événement subi. Une transmission anticipée peut permettre d’accompagner les bénéficiaires, de répartir certains actifs au bon moment et de limiter les tensions familiales. Elle demande toutefois de préserver l’autonomie financière de celui qui transmet. Donner trop tôt ou sans cadre peut créer une dépendance financière ou des inégalités difficiles à corriger.
La réflexion doit tenir compte des ressources nécessaires pour vivre, des projets encore prévus et de l’équilibre entre les bénéficiaires. Une transmission progressive ne repose donc pas sur une décision isolée. Elle s’inscrit dans un calendrier et doit rester compatible avec les besoins de la personne qui transmet.
Transformer le diagnostic en décisions concrètes et suivies
Une expertise utile se termine par un plan d’action hiérarchisé, pas par une liste de recommandations théoriques. Toutes les mesures n’ont ni la même urgence ni le même impact. Certaines corrigent un risque immédiat ; d’autres peuvent être mises en œuvre progressivement.
Prioriser les actions selon leur urgence
| Priorité | Exemples de sujets à traiter | Objectif |
|---|---|---|
| Immédiate | Trésorerie insuffisante, garantie inadaptée, documents familiaux obsolètes | Réduire une vulnérabilité proche |
| À planifier | Réorganisation des placements, ajustement de l’endettement, préparation de la retraite | Améliorer l’équilibre global |
| À réévaluer régulièrement | Transmission, allocation des actifs, évolution des revenus | Maintenir la stratégie alignée avec la vie réelle |
Ce classement évite de consacrer toute son énergie à une optimisation secondaire alors qu’un point de protection essentiel n’est pas traité. Il rend aussi les décisions plus lisibles : chaque action doit répondre à un besoin identifié, avec un calendrier et une conséquence financière compréhensible.
Prévoir des rendez-vous de révision
Un patrimoine évolue avec les événements de vie : mariage, naissance, achat immobilier, changement de métier, hausse ou baisse de revenus, vente d’entreprise, succession. Une expertise patrimoniale ne devrait donc pas rester figée dans un dossier. Une révision régulière, surtout après un changement important, permet de vérifier que les choix effectués restent adaptés.
La meilleure stratégie patrimoniale est rarement la plus complexe. C’est celle qui reste compréhensible, protège les personnes concernées et conserve assez de souplesse pour s’adapter lorsque les projets ou les contraintes changent.

- L’expertise patrimoniale révèle les déséquilibres avant qu’ils ne coûtent cher - 8 octobre 2026
- Rouleau pour façade : 18 mm de fibres pour couvrir crépi, brique et parpaing - 7 octobre 2026
- Tarif d’un plan d’architecte en rénovation : le devis incomplet qui peut faire exploser le budget - 6 octobre 2026
Articles qui pourraient vous intéresser :
 Traitement charpente : guide complet pour protéger durablement votre toiture
 Voisin travaux : droits, recours et bonnes pratiques pour préserver la paix
 Réparation de volet roulant manuel : diagnostic, étapes de dépannage et coûts d’intervention
 Diagnostic termites : quel budget prévoir et quels sont les 3 facteurs qui influencent réellement votre facture ?