Achat immobilier locatif : un loyer surestimé peut transformer un projet rentable en piège
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Relu, corrigé et validé par : Romain Dubois — Rédacteur en chef
Un achat immobilier locatif se décide moins sur un coup de cœur que sur la capacité du bien à produire un revenu régulier après déduction des charges. Le quartier, le prix d’acquisition et l’état du logement comptent, mais l’équilibre réel dépend aussi du loyer possible, du financement et des dépenses souvent oubliées. Avant de signer, testez donc le projet avec des hypothèses prudentes.
Partir de la demande locative plutôt que du bien
La première question n’est pas « est-ce que cet appartement me plaît ? », mais « qui va le louer, pour quelle durée et à quel prix ? ». Un logement bien situé, mais mal adapté au marché local, peut rester vacant ou imposer une baisse de loyer. À l’inverse, un bien simple, fonctionnel et cohérent avec les besoins du secteur se loue généralement plus facilement.
Calculer la rentabilité et le cash-flow locatifs
Saisissez vos hypothèses pour obtenir une estimation annuelle de la rentabilité et du cash-flow de votre investissement locatif.
Hypothèses financières
Résultats estimés
À savoir : les résultats dépendent des hypothèses saisies. Cette simulation ne constitue ni un conseil fiscal ni une prévision garantie.
Identifier le locataire probable
Observez ce qui structure le quartier : établissements d’enseignement, pôles d’emploi, transports, commerces, hôpital, bassin touristique ou zones d’activité. Un studio près d’une faculté ne répond pas aux mêmes attentes qu’un trois-pièces situé près d’écoles et de parcs. Le premier doit être compact, meublé et bien connecté. Le second doit privilégier le rangement, une bonne distribution des pièces et le confort au quotidien.
Étudiez aussi les annonces concurrentes. Comparez des logements réellement semblables par leur surface, leur état, leur étage, la présence d’un extérieur, d’un stationnement et leur niveau d’ameublement. Les loyers affichés donnent une indication, mais ils ne prouvent pas qu’un logement est loué au tarif demandé. Une annonce qui reste publiée longtemps peut signaler un prix trop élevé ou un défaut difficile à compenser.
Vérifier les contraintes avant de compter sur le loyer
Le loyer envisageable dépend du marché, mais aussi des règles applicables dans la commune : éventuel encadrement des loyers, autorisations liées à la location saisonnière, règlement de copropriété ou exigences locales. Vérifiez également la performance énergétique du logement. Un bien énergivore peut nécessiter des travaux, perdre en attractivité et, selon sa situation, voir ses possibilités de mise en location se réduire progressivement.
Lors de la visite, ne regardez pas seulement les murs. Écoutez le bruit aux heures de circulation, ouvrez les fenêtres, testez la pression d’eau et repérez les espaces de rangement. Ces détails influencent les candidatures et la durée d’occupation bien davantage qu’une décoration flatteuse.
Calculer la rentabilité avec toutes les dépenses
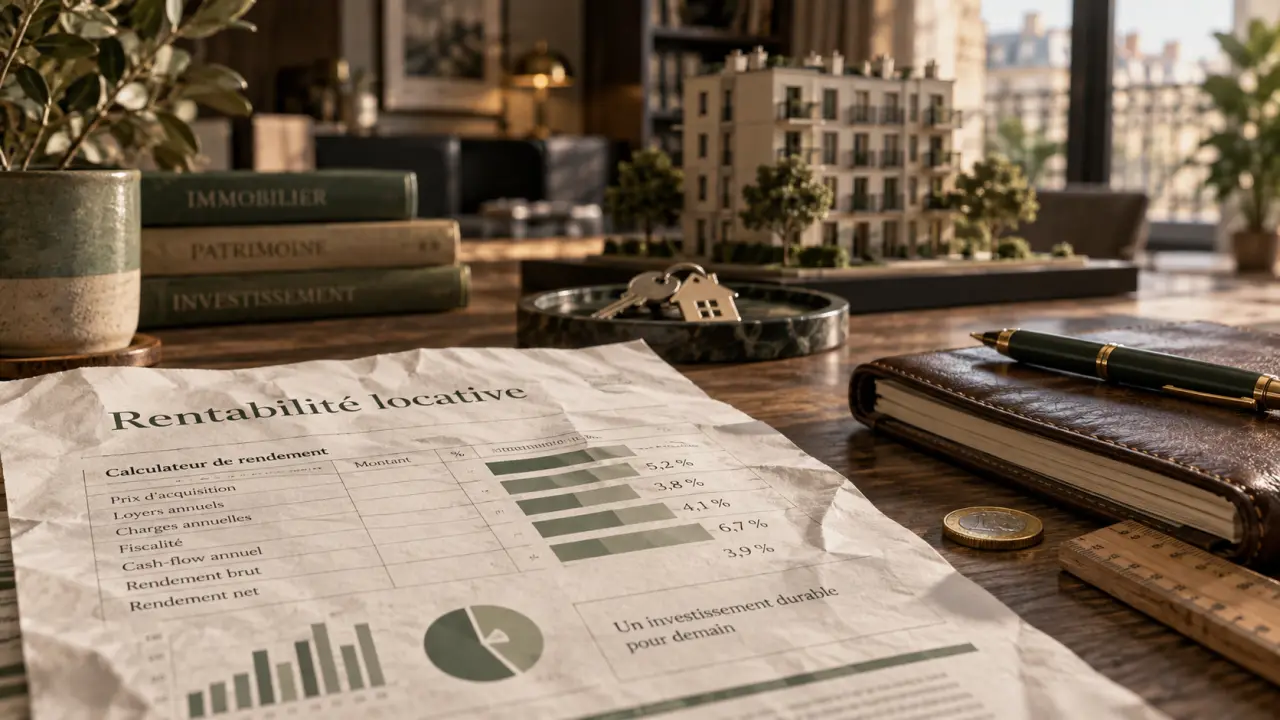
La rentabilité brute permet de comparer rapidement plusieurs opportunités. Elle se calcule ainsi : loyer annuel hors charges ÷ prix total d’acquisition × 100. Le prix total ne se limite pas au prix de vente. Il comprend notamment les frais d’acquisition, les frais de dossier, les éventuels honoraires d’agence et le budget initial consacré aux travaux.
Ce premier indicateur est utile, mais insuffisant pour décider. Deux biens affichant le même rendement brut peuvent offrir des résultats très différents si l’un exige des travaux récurrents, supporte des charges élevées ou se trouve dans une copropriété fragile.
Passer du rendement brut au revenu réellement conservé
Pour évaluer le projet, établissez une estimation annuelle incluant la taxe foncière, les charges de copropriété non récupérables, l’assurance propriétaire non occupant, l’entretien, la gestion locative si vous la déléguez, les périodes sans locataire et les petites réparations. Ajoutez une réserve pour les dépenses imprévues : chaudière, électroménager, fuite, remise en état entre deux locations ou appel de fonds de la copropriété.
| Élément à intégrer | Effet sur le projet |
|---|---|
| Loyers hors charges | Base des recettes annuelles |
| Vacance locative et impayés éventuels | Réduisent les recettes encaissées |
| Charges, assurance et taxe foncière | Diminuent le revenu net |
| Travaux et entretien | Doivent être anticipés, même si aucun chantier n’est immédiat |
| Mensualité de crédit et assurance emprunteur | Déterminent l’effort d’épargne ou le cash-flow |
Imaginez le projet comme une ardoise de café : chaque ligne semble modeste prise isolément, mais l’addition finale révèle la réalité. Inscrivez d’un côté les loyers encaissés et, de l’autre, chaque sortie d’argent, y compris celles qui ne surviennent qu’une fois par an. Cette lecture par flux de trésorerie évite de confondre un rendement séduisant sur le papier avec un investissement qui réclame régulièrement de l’argent au propriétaire.
Évaluer le bien au-delà de son prix de vente
Un appartement affiché sous le prix du marché n’est pas automatiquement une bonne affaire. Il peut cacher un défaut de copropriété, une rénovation coûteuse, une mauvaise distribution ou une revente plus difficile. Demandez les documents disponibles avant de vous engager et prenez le temps de les lire.
Scruter la copropriété et les travaux à venir
Les procès-verbaux d’assemblée générale, le montant des charges, l’état des impayés et les travaux votés ou envisagés donnent des informations décisives. Ravalement, toiture, ascenseur, chauffage collectif ou isolation peuvent modifier fortement le budget. Un faible prix d’entrée perd son intérêt si des appels de fonds importants surviennent peu après l’acquisition.
Dans une maison, l’examen porte davantage sur la toiture, les façades, le drainage, le chauffage, les menuiseries et les raccordements. Si un point technique vous semble incertain, demandez l’avis d’un professionnel avant de formuler une offre définitive. Le coût d’un diagnostic complémentaire est souvent inférieur à celui d’une erreur de chiffrage.
Chiffrer les travaux pour l’usage locatif
Ne rénovez pas selon vos préférences de propriétaire occupant. Priorisez la sécurité, la conformité, la durabilité, l’isolation, la ventilation et les équipements faciles à entretenir. Une cuisine ou une salle de bains sobre, robuste et propre est souvent plus pertinente qu’un aménagement haut de gamme impossible à rentabiliser avec le loyer local.
Distinguez les travaux qui permettent de louer, ceux qui améliorent l’attractivité et ceux qui relèvent du confort personnel. Cette hiérarchie aide à construire un budget réaliste et à éviter de surinvestir dans des prestations que le marché local ne rémunérera pas.
Choisir un financement et une fiscalité cohérents
Le crédit ne doit pas être pensé uniquement comme une mensualité acceptable. Sa durée, le taux, l’assurance et l’apport modifient directement la trésorerie mensuelle. Conservez une marge de sécurité : un investissement locatif peut connaître une vacance, un retard de paiement ou une réparation urgente, même avec une sélection rigoureuse des locataires.
Présentez à la banque un dossier lisible : prix, frais, travaux, loyer estimé, charges, épargne disponible et situation personnelle. Un dossier chiffré avec prudence inspire davantage confiance qu’une projection fondée sur le loyer le plus élevé observé dans les annonces.
Ne pas choisir le régime fiscal par automatisme
Le mode de location, vide ou meublée, influence les règles fiscales, les obligations de gestion et le niveau d’équipement à prévoir. Le bon choix dépend de votre situation, de la nature du bien, de vos revenus, de votre horizon de détention et du temps que vous acceptez de consacrer à l’administration. Une économie fiscale ne compense pas un logement difficile à louer ou un montage trop complexe à piloter.
Avant l’achat, comparez plusieurs scénarios et faites valider les conséquences fiscales par un professionnel compétent. L’objectif est de préserver une cohérence globale entre logement demandé, budget travaux maîtrisé, loyer crédible et trésorerie supportable.
Sécuriser l’achat, puis préparer la mise en location
Une offre doit rester conditionnée aux éléments susceptibles de remettre en cause votre décision, notamment l’obtention du financement. Après acceptation, continuez à vérifier les documents et planifiez les étapes : signature, travaux, ameublement éventuel, assurance, diagnostics nécessaires, mise en annonce et sélection du locataire.
Préparez une location professionnelle dès le départ. Des photos lumineuses, une annonce précise, un dossier de location organisé, un état des lieux détaillé et une communication claire limitent les malentendus. Fixez un loyer cohérent plutôt que de viser un maximum qui rallongera la vacance. Dans un achat immobilier locatif, la régularité des loyers et la maîtrise des dépenses valent souvent mieux qu’un rendement théorique spectaculaire.

- Achat immobilier locatif : un loyer surestimé peut transformer un projet rentable en piège - 28 septembre 2026
- Décoration d’entrée de maison : organiser le passage sans sacrifier le style - 27 septembre 2026
- Travaux chez un particulier : un bricoleur pour une tringle, une entreprise pour la salle de bain - 26 septembre 2026