Fiscalité de l’immobilier locatif : micro, réel et choix du régime selon vos loyers nets
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Relu, corrigé et validé par : Romain Dubois — Rédacteur en chef
La fiscalité de l’immobilier locatif ne se limite pas à l’impôt payé sur les loyers. Elle commence à l’achat avec les frais d’acquisition, se poursuit pendant la location avec la taxe foncière et les prélèvements sociaux, puis intervient à la revente en cas de plus-value. Le premier choix à faire concerne le mode de location : un logement nu relève des revenus fonciers, tandis qu’un logement meublé relève des bénéfices industriels et commerciaux (BIC).
Suivre la fiscalité d’un bien de l’achat à la revente
Avant de comparer les régimes, distinguez les impôts liés à chaque étape de l’investissement. À l’acquisition, l’acheteur supporte notamment les droits d’enregistrement, la taxe de publicité foncière et les frais de notaire. Ces sommes ne se confondent pas avec les charges déductibles des loyers. Elles doivent donc être intégrées dès le départ au calcul de la rentabilité globale du projet.
Les taxes pendant la location
Le propriétaire paie la taxe foncière, même lorsque le logement est loué. Selon la commune et la situation du bien, une taxe sur les logements vacants peut aussi s’appliquer en cas d’inoccupation. En location meublée, la cotisation foncière des entreprises (CFE) doit également être anticipée, sous réserve des exonérations et des situations particulières applicables.
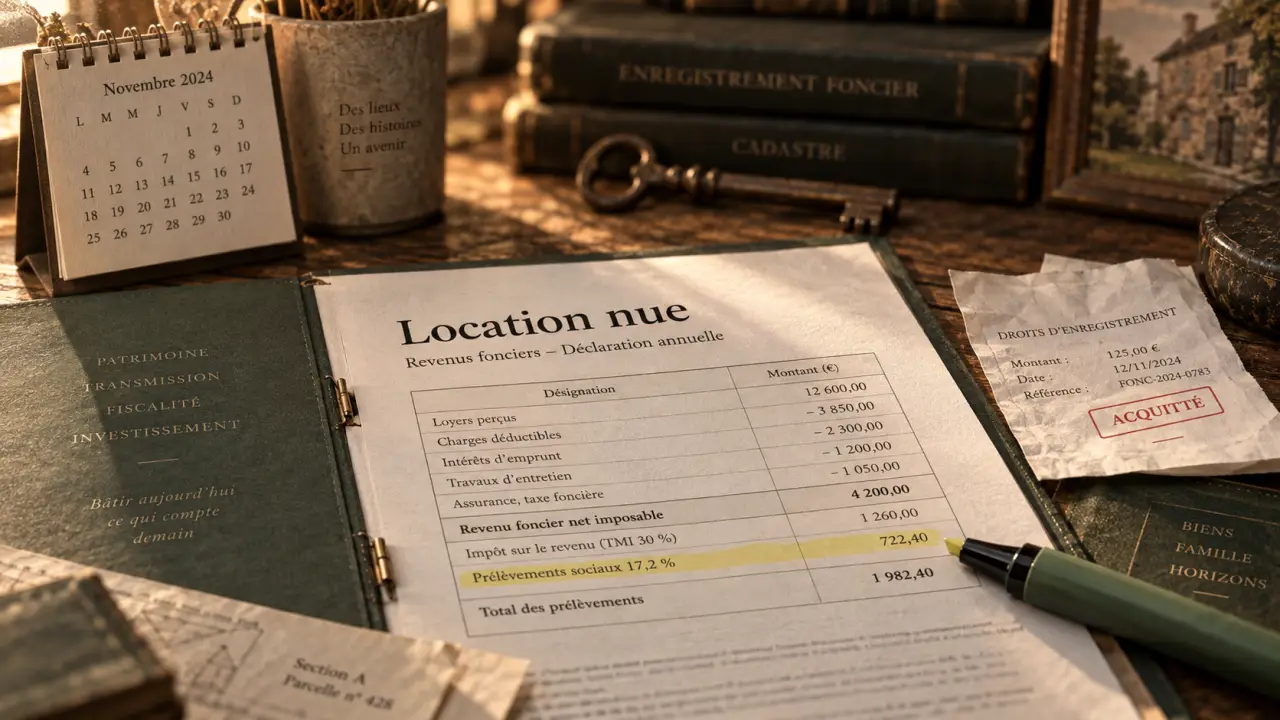
Le revenu locatif imposable est soumis à l’impôt sur le revenu selon votre tranche marginale d’imposition, auquel s’ajoutent 17,2 % de prélèvements sociaux. Un même bénéfice fiscal n’a donc pas le même effet pour tous les bailleurs. La déduction de 1 000 € de charges procure une économie plus importante à un contribuable fortement imposé qu’à un bailleur faiblement imposé.
La sortie : plus-value, IFI et durée de détention
Lors de la vente, la plus-value immobilière d’un particulier est en principe taxée à 19 %, auxquels s’ajoutent 17,2 % de prélèvements sociaux. Des abattements s’appliquent selon la durée de détention. L’immobilier locatif entre aussi dans l’assiette de l’IFI lorsque le patrimoine immobilier net taxable dépasse 1,3 million d’euros. Une économie annuelle sur les loyers ne doit donc pas faire oublier le coût fiscal potentiel de la revente.
Location nue ou meublée : le premier arbitrage fiscal
| Mode de location | Catégorie fiscale | Régime simplifié | Atout principal |
|---|---|---|---|
| Location nue | Revenus fonciers | Micro-foncier | Déficit foncier possible au réel |
| Location meublée | BIC | Micro-BIC | Amortissement au réel |
Location nue : micro-foncier ou régime réel
Le micro-foncier concerne les bailleurs dont les revenus fonciers bruts annuels ne dépassent pas 15 000 €. Il applique un abattement forfaitaire de 30 %. Le contribuable déclare les loyers encaissés et l’administration calcule le revenu imposable. Cette solution est simple, mais les intérêts d’emprunt, les travaux, les assurances et la taxe foncière ne sont pas déduits pour leur montant réel.
Le régime réel devient souvent plus intéressant lorsque les charges dépassent l’abattement de 30 %. Il permet notamment de déduire les frais de gestion, les primes d’assurance, les intérêts d’emprunt, la taxe foncière, les provisions de copropriété non récupérables et certaines dépenses de réparation, d’entretien ou d’amélioration. Les travaux de construction, de reconstruction ou d’agrandissement ne sont pas déductibles comme charges foncières.
Location meublée : le rôle central de l’amortissement
En location meublée longue durée, le micro-BIC prévoit un abattement de 50 % jusqu’à 77 700 € de recettes. Le régime réel BIC autorise la déduction des charges réelles et l’amortissement du logement, du mobilier et de certains équipements, selon leur durée d’usage. L’amortissement ne correspond pas à une sortie d’argent annuelle. Il s’agit d’une charge comptable qui réduit le résultat imposable dans les limites applicables.
Le statut de loueur en meublé non professionnel (LMNP) est fréquent chez les particuliers. Le passage au statut de loueur en meublé professionnel (LMP) dépend notamment du niveau des recettes et de leur place dans les revenus du foyer. Cette qualification modifie les règles applicables aux déficits et à la revente. Elle nécessite donc une analyse adaptée à la situation du bailleur.
Déduire, amortir ou réduire : ne pas confondre les leviers
Une déduction réduit le revenu imposable. Son avantage réel dépend du taux d’imposition du contribuable. Un abattement est forfaitaire et évite de justifier les dépenses réelles. Une réduction d’impôt diminue directement l’impôt calculé, sous conditions. L’amortissement répartit quant à lui la valeur d’un actif sur plusieurs années : il ne correspond pas à une réduction d’impôt immédiate.
Le déficit foncier, utile lorsque les travaux sont éligibles
En location nue au réel, lorsque les charges déductibles excèdent les loyers, un déficit foncier apparaît. Dans le cas général, la part hors intérêts d’emprunt peut être imputée sur le revenu global dans la limite annuelle de 10 700 €. Ce plafond peut atteindre 21 400 € sous conditions pour certains travaux de rénovation énergétique. Le surplus est reportable, jusqu’à 6 ans sur le revenu global si celui-ci est insuffisant et jusqu’à 10 ans sur les revenus fonciers pour la fraction concernée.
Le déficit foncier ne produit son effet que si les travaux sont éligibles et si les conditions de location sont respectées. Après une imputation sur le revenu global, le logement doit notamment rester affecté à la location pendant au moins 3 ans. Avant de lancer un chantier, séparez les devis entre entretien, amélioration et agrandissement. Cette ventilation détermine les dépenses retenues et le montant réellement déductible.
Dispositifs et structures de détention
Les dispositifs comme Denormandie ou Loc’Avantages reposent sur des conditions précises : localisation, nature du logement, niveau de loyer, ressources du locataire, travaux et durée de location. Denormandie prévoit notamment un engagement minimal de 6 ans et un plafond d’acquisition de 300 000 €. Loc’Avantages peut ouvrir droit à une réduction d’impôt de 15 % à 65 % selon le conventionnement. Les conditions doivent être vérifiées avant tout engagement.
La SCI à l’impôt sur le revenu conserve généralement une logique proche des revenus fonciers. La SCI à l’impôt sur les sociétés permet l’amortissement et applique un taux normal d’IS de 25 %, avec un taux réduit de 15 % sous conditions sur une fraction des bénéfices plafonnée à 42 500 €. En contrepartie, elle alourdit la comptabilité et peut rendre la fiscalité de revente moins favorable. Elle correspond davantage à une stratégie de capitalisation ou d’organisation patrimoniale qu’à une simple recherche d’économie immédiate.
Déclarer correctement et choisir un régime cohérent
Pour une location nue, les loyers sont déclarés sur la déclaration n°2042. Le régime réel implique en pratique la déclaration n°2044, ou la déclaration n°2044 spéciale dans certaines situations. En meublé au réel, une comptabilité et une liasse fiscale sont nécessaires. Conservez les baux, quittances, factures, appels de fonds, tableaux d’amortissement du prêt et justificatifs de travaux. Toute charge déduite doit pouvoir être documentée.
- Choisissez le micro si la simplicité est prioritaire et si vos charges réelles restent faibles.
- Étudiez le réel si vous financez le bien à crédit, engagez des travaux déductibles ou supportez des charges élevées.
- Comparez la location nue et la location meublée sur plusieurs années, pas seulement sur la première déclaration.
- Intégrez la vacance locative, la CFE, les frais comptables et la fiscalité de revente dans votre simulation.
- Vérifiez les règles et les formulaires applicables dans votre espace personnel sur impots.gouv.fr et les conditions administratives sur service-public.fr.
Le meilleur choix fiscal reste celui qui correspond au bien, au marché locatif, à votre capacité de gestion et à votre horizon de détention. Une fiscalité favorable ne compense pas un achat mal évalué. Elle améliore un projet dont les loyers, les charges, le financement et la stratégie de sortie ont déjà été étudiés.

Articles qui pourraient vous intéresser :
 Salpêtre et remède de grand-mère : ce qu’il faut vraiment savoir
 Reprise en sous-œuvre : 3 techniques pour stabiliser vos fondations et stopper les fissures
 Relooker une porte intérieure : 4 techniques et 3 essences de bois pour transformer votre déco sans remplacer le bloc-porte
 Commodat immobilier : comment sécuriser la mise à disposition gratuite de votre bien