Immobilier : vente, achat, les frais à comparer avant de s’engager
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
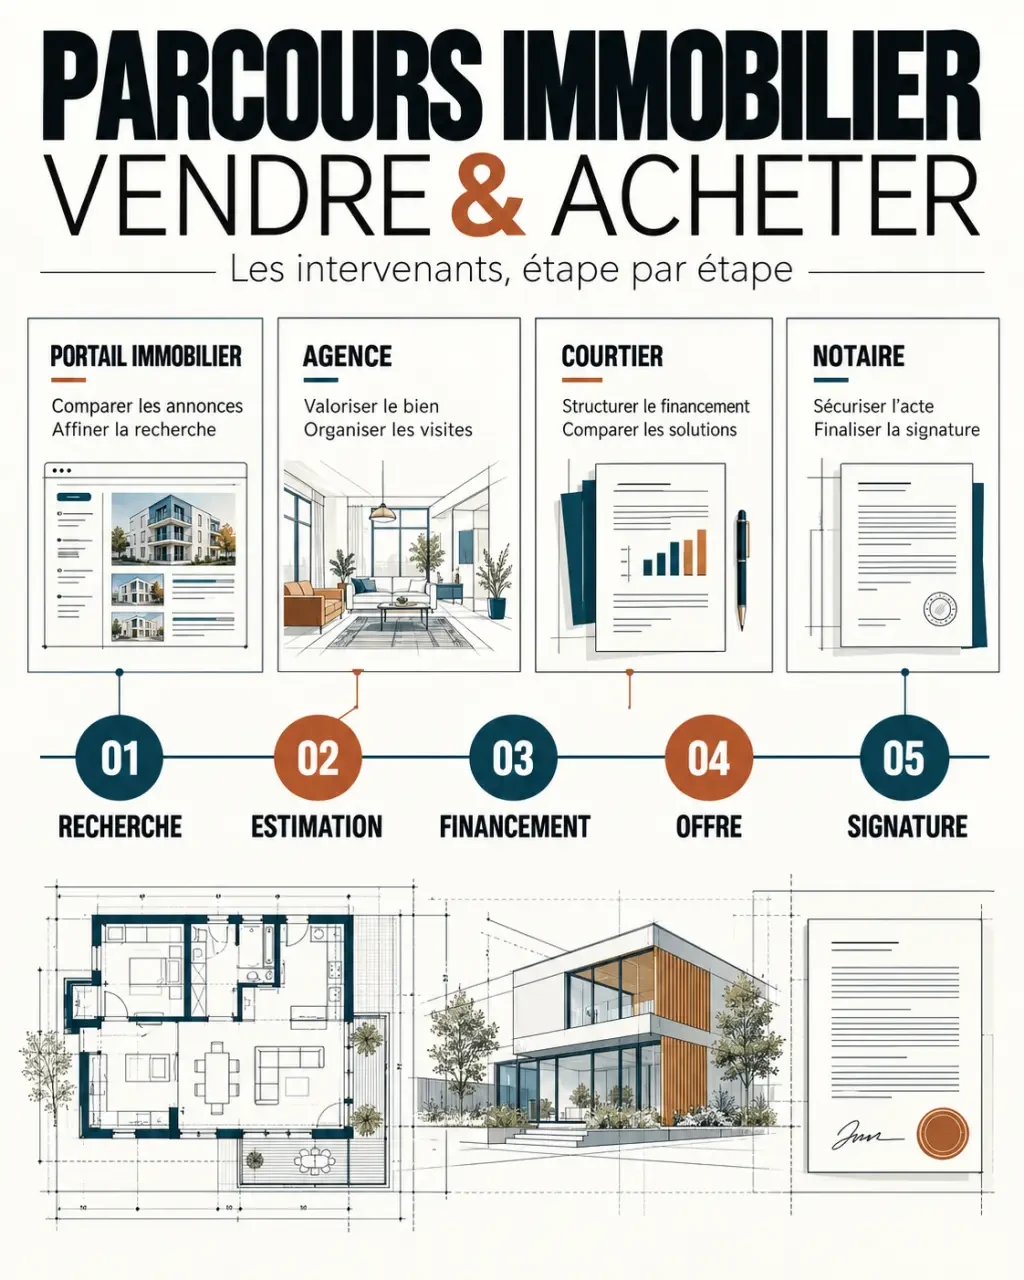
Pour acheter ou vendre un logement, commencez par choisir le bon interlocuteur et fixer un budget réaliste. Un portail facilite la recherche, une agence accompagne la transaction et un courtier intervient sur le financement : ces services ne se remplacent pas. Le bon parcours dépend surtout de votre localisation, de votre calendrier et du temps que vous pouvez consacrer aux démarches.
Choisir une porte d’entrée adaptée à votre projet
Avant de multiplier les annonces et les demandes de contact, précisez votre objectif. Acheter une résidence principale implique de vérifier les usages quotidiens du logement. Un investissement locatif demande aussi d’étudier la demande locale et les charges. Pour vendre, la priorité consiste à estimer le bien et à préparer un dossier qui permette aux acheteurs de se positionner.
Calculer une mensualité de prêt immobilier
Estimez votre mensualité et le montant total remboursé, hors assurance et frais annexes.
Résultats de l’estimation
Cette simulation est une estimation indicative et ne constitue pas un accord de financement. Elle exclut l’assurance et les frais annexes.
| Votre besoin | Où commencer | Point à vérifier |
|---|---|---|
| Rechercher un logement à acheter ou à louer | Portails comme SeLoger et Logic-Immo | Localisation, budget, filtres et annonces disponibles |
| Acheter, vendre ou louer entre particuliers | PAP | Démarches à assurer et conditions des services proposés |
| Déléguer la commercialisation d’un bien | Agence immobilière locale | Honoraires, mandat et prestations incluses |
| Préparer un emprunt | Banque ou courtier immobilier | Coût total, assurance et conditions du financement |
| Consulter des biens publics à céder | Site des cessions immobilières de l’État | Conditions et procédure propres à chaque dossier |
La location constitue un parcours distinct : vous comparez notamment le loyer, les charges, le dépôt de garantie et les conditions du bail, plutôt qu’un prix d’acquisition. Elle peut aussi répondre à un besoin temporaire lorsque votre secteur de recherche ou votre situation professionnelle reste incertain.
Pour les cessions immobilières de l’État, ne transposez pas automatiquement les habitudes d’une vente classique. Consultez les documents de présentation, les modalités de visite et les règles de candidature indiquées pour le bien concerné.
Comparer les biens et les prix sans se laisser guider par les photos
Construire une sélection vraiment comparable
Définissez vos critères indispensables avant les premières visites : secteur, surface, nombre de chambres, accessibilité et budget maximal. Séparez-les des préférences négociables, comme une décoration récente ou une cuisine équipée. Cette distinction évite d’écarter un logement adapté pour un détail facile à modifier.
Les favoris, les alertes personnalisées et les fonctionnalités de recherche avancées permettent de suivre les nouvelles annonces sans recommencer chaque recherche. L’application SeLoger met notamment ces outils en avant. Conservez aussi vos propres notes : plusieurs annonces peuvent présenter le même logement avec des descriptions ou des prix différents.
- Comparez la surface, l’étage, l’exposition et les nuisances.
- Relevez les charges, la taxe foncière et les informations énergétiques.
- Identifiez les travaux privatifs et, en copropriété, les travaux envisagés ou votés.
- Testez les trajets utiles plutôt que la seule distance sur une carte.
Distinguer prix affiché et valeur de marché
Un prix d’annonce traduit une attente du vendeur, pas nécessairement le montant auquel la vente aboutira. Pour évaluer les prix de l’immobilier, rapprochez des annonces comparables de transactions effectivement réalisées, notamment à travers les outils publics de consultation des valeurs foncières lorsque les biens y sont recensés. Vérifiez toujours la date et les caractéristiques des références retenues.
Une première visite peut servir de tremplin pour affiner votre cahier des charges, même sans déboucher sur une offre. Après chaque visite, notez ce qui vous a gêné dans l’usage réel : circulation entre les pièces, manque de rangement, bruit fenêtres ouvertes ou difficulté à télétravailler. Transformez ces observations en critères de recherche. Vous construisez ainsi une grille fondée sur votre quotidien, plutôt que sur une succession de coups de cœur photographiques.
Vendre seul ou avec une agence : comparer le travail autant que les frais
La vente entre particuliers permet de traiter directement avec l’acheteur. PAP se positionne sur la vente et la location sans agence, sans intermédiaire ni commission d’agence. Cela ne signifie toutefois pas que toute prestation de publication est gratuite, ni qu’une transaction immobilière est dépourvue de frais.
En vendant seul, vous prenez en charge l’annonce, les réponses, l’organisation des visites et la négociation. Préparez les diagnostics requis pour votre bien et rassemblez les documents utiles avec le notaire. Des informations précises sur l’état du logement et les charges limitent les incompréhensions qui pourraient fragiliser la vente.
Une agence peut assurer l’estimation, la présentation du bien, la gestion des contacts et le suivi des échanges. Comparez les prestations écrites dans le mandat, pas uniquement le taux d’honoraires. Demandez qui réalise les visites, quels supports seront utilisés et comment vous recevrez les comptes rendus. Vérifiez aussi la durée du mandat et ses éventuelles conditions d’exclusivité.
Pour arbitrer, raisonnez en montant net vendeur et en coût global pour l’acquéreur. Une commission plus faible ne garantit pas une meilleure transaction si le prix de départ est mal positionné. Inversement, un accompagnement coûteux doit correspondre à des services identifiables. Si vous achetez et vendez simultanément, faites également préciser l’articulation des calendriers avant de prendre des engagements.
Valider le financement avant de formuler une offre
Votre enveloppe ne se limite pas au prix du logement. Elle doit intégrer les frais d’acquisition, les éventuels honoraires à votre charge, les frais liés au crédit, les travaux et le déménagement. Gardez une réserve pour les dépenses imprévues plutôt que d’affecter toute votre épargne à l’apport.
Une simulation de prêt aide à tester une mensualité et une durée, mais elle ne constitue pas un accord de financement. Faites examiner vos revenus, vos charges, vos crédits en cours et votre apport par une banque ou un courtier avant de vous engager sur un budget trop élevé.
Le courtier immobilier peut vous aider à préparer le dossier et à rechercher des solutions auprès d’établissements partenaires, jusqu’à l’obtention de l’offre de prêt selon sa mission. Demandez quels établissements sont consultés, quels honoraires s’appliquent et à quel moment ils sont dus. Comparez le coût total du crédit, l’assurance, les garanties et les conditions de remboursement, et pas seulement le taux nominal.
Lorsqu’un achat dépend d’un emprunt, faites préciser les conditions de financement dans l’avant-contrat avec le professionnel chargé de sa rédaction. Le notaire sécurise les aspects juridiques de la transaction ; son rôle est distinct de celui de l’agence et du courtier.
Chiffrer les travaux et organiser l’entrée dans les lieux
Avant de négocier un logement à rénover, distinguez les interventions nécessaires des améliorations de confort. L’électricité, l’humidité ou l’état des fenêtres ne se traitent pas comme un changement de peinture. Faites établir des devis détaillés et vérifiez les éventuelles autorisations avant d’intégrer un chantier à votre calendrier.
Pour la cuisine, la salle de bains, les portes, les escaliers ou les rangements, comparez des prestations de périmètre équivalent : fourniture, pose, dépose et évacuation. Si un financement de travaux est envisagé, ajoutez son coût au budget global. Un regroupement de crédits mérite une analyse distincte : une mensualité réduite peut s’accompagner d’une durée plus longue et d’un coût total supérieur.
Le déménagement doit lui aussi être comparé à prestation égale. Nextories propose de recevoir 3 à 6 devis de déménageurs. Examinez le volume retenu, l’accès au logement, l’emballage, le démontage des meubles et les garanties, plutôt que le seul montant final.
Avant de réserver définitivement les intervenants, coordonnez la signature, la remise des clés et les travaux. Votre prochaine action doit correspondre au principal point encore incertain : faire valider le financement, obtenir une estimation argumentée ou chiffrer la rénovation. C’est cette étape, davantage que l’accumulation d’annonces, qui fera avancer votre projet.