Achat pour location : le loyer ne suffit pas à rembourser le projet
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Un achat pour location permet de constituer un patrimoine grâce aux loyers et, éventuellement, au crédit. Mais un logement occupé n’est pas automatiquement un placement rentable : charges, travaux, impôts et remboursement peuvent dépasser les recettes. Avant de signer, il faut vérifier la demande locative, calculer l’effort d’épargne réel et conserver une réserve pour les imprévus.
Choisir un logement qui se louera et pourra se revendre
Commencez par votre objectif : percevoir un complément de revenus, préparer votre retraite ou transmettre un bien. Pendant le remboursement du prêt, une partie des loyers contribue à financer votre patrimoine, sans nécessairement vous procurer un revenu disponible. Une fois le crédit remboursé, les recettes restent diminuées des charges, des travaux et de la fiscalité.
Simulateur de rentabilité locative
Saisissez vos hypothèses pour estimer le coût du projet, les rendements et le cash-flow prévisionnel.
Résultats principaux
Scénario défavorable
Point d’attention : le remboursement du capital inclus dans la mensualité constitue une sortie de trésorerie, mais n’est pas nécessairement une charge fiscalement déductible. Les règles applicables dépendent notamment du régime fiscal et de votre situation.
Le bon emplacement est celui qui correspond à une demande identifiable. Un studio proche d’un établissement d’enseignement ne répond pas aux mêmes besoins qu’un appartement familial près des écoles. Examinez les transports, les commerces, les bassins d’emploi et les annonces comparables. Les loyers affichés constituent un repère, pas une garantie de location à ce prix.
Entre neuf et ancien, comparez le coût global plutôt que le seul prix d’achat. Dans l’ancien, demandez des devis et consultez les documents de copropriété : procès-verbaux d’assemblée générale, charges et travaux envisagés. Dans tous les cas, vérifiez le diagnostic de performance énergétique et les conditions réglementaires de mise en location.
Pensez aussi à votre sortie : un logement séduisant uniquement pour son rendement peut être difficile à revendre. Un plan fonctionnel, une copropriété entretenue et un quartier recherché par plusieurs profils d’acheteurs élargissent vos possibilités. Aucune hausse de valeur n’est garantie ; votre simulation doit pouvoir fonctionner sans plus-value supposée.
Calculer le rendement, puis ce qui reste réellement chaque mois
Il n’existe pas de rentabilité idéale valable partout. Un rendement élevé peut rémunérer un risque de vacance, des travaux importants ou une revente difficile. Pour comparer deux logements, utilisez les mêmes hypothèses et intégrez tous les frais.
- Coût total : prix, frais d’acquisition, frais de financement, travaux et mobilier éventuel.
- Recettes prudentes : loyers hors charges, diminués des périodes sans locataire envisagées.
- Dépenses : charges non récupérables, taxe foncière restant à votre charge, assurances, entretien et gestion.
- Financement et fiscalité : mensualités, assurance emprunteur et impôts liés aux revenus locatifs.
Le rendement brut correspond aux loyers annuels hors charges divisés par le coût total, puis multipliés par 100. Le rendement net retranche les dépenses d’exploitation. Précisez toujours si votre résultat est calculé avant ou après fiscalité : deux pourcentages portant le même nom peuvent cacher des calculs différents.
Le cash flow mesure votre solde de trésorerie. Il correspond aux recettes encaissées moins les dépenses réellement payées, crédit et fiscalité compris. Le remboursement du capital constitue du patrimoine, mais reste une sortie d’argent mensuelle : ne le confondez pas avec une charge fiscalement déductible.
Imaginez, à titre purement illustratif, un projet coûtant 180 000 €, rapportant 9 000 € de loyers annuels. Son rendement brut est de 5 %. Avec 2 000 € de dépenses annuelles et 7 200 € de remboursements, le solde atteint déjà −200 € avant impôts et imprévus. Le rendement affiché ne suffit donc pas à juger l’équilibre financier.
Faites ensuite pencher la balance du côté des dépenses : retirez temporairement un loyer et ajoutez une réparation dans votre simulation. Observez non seulement la perte annuelle, mais aussi le moment où votre compte doit absorber ces sorties. Une taxe foncière, un appel de fonds et une vacance peuvent se concentrer sur une courte période. Cette lecture du calendrier de trésorerie révèle des fragilités qu’une moyenne mensuelle masque.
Financer sans sacrifier toute son épargne
L’effet de levier du crédit consiste à mobiliser un emprunt pour acquérir un actif avec une mise personnelle limitée. Il peut faciliter la constitution de patrimoine, mais amplifie aussi les conséquences d’un mauvais achat : les mensualités restent dues même sans locataire.
Acheter pour louer sans apport peut être possible selon le dossier et la politique de la banque ; ce n’est pas un droit. L’établissement examine notamment vos revenus, vos crédits existants, votre épargne, la tenue de vos comptes et la cohérence du projet. Ne supposez pas qu’il retiendra l’intégralité du loyer attendu dans son analyse.
L’apport personnel réduit le montant emprunté et peut diminuer les intérêts ainsi que l’effort mensuel. Toutefois, injecter toutes vos économies vous prive d’une protection contre les travaux ou les impayés. Comparez plusieurs niveaux d’apport en conservant une réserve adaptée au logement et à votre situation.
Présentez à la banque un dossier documenté : estimation locative argumentée, devis, charges, taxe foncière et simulation prudente. Comparez le coût global des financements, assurance et garanties comprises. Testez une hausse des taux avant l’obtention de l’offre ; pour un crédit à taux fixe déjà signé, cette hausse ne modifie pas le taux contractuel.
Choisir ensemble la formule de location et le mode de gestion
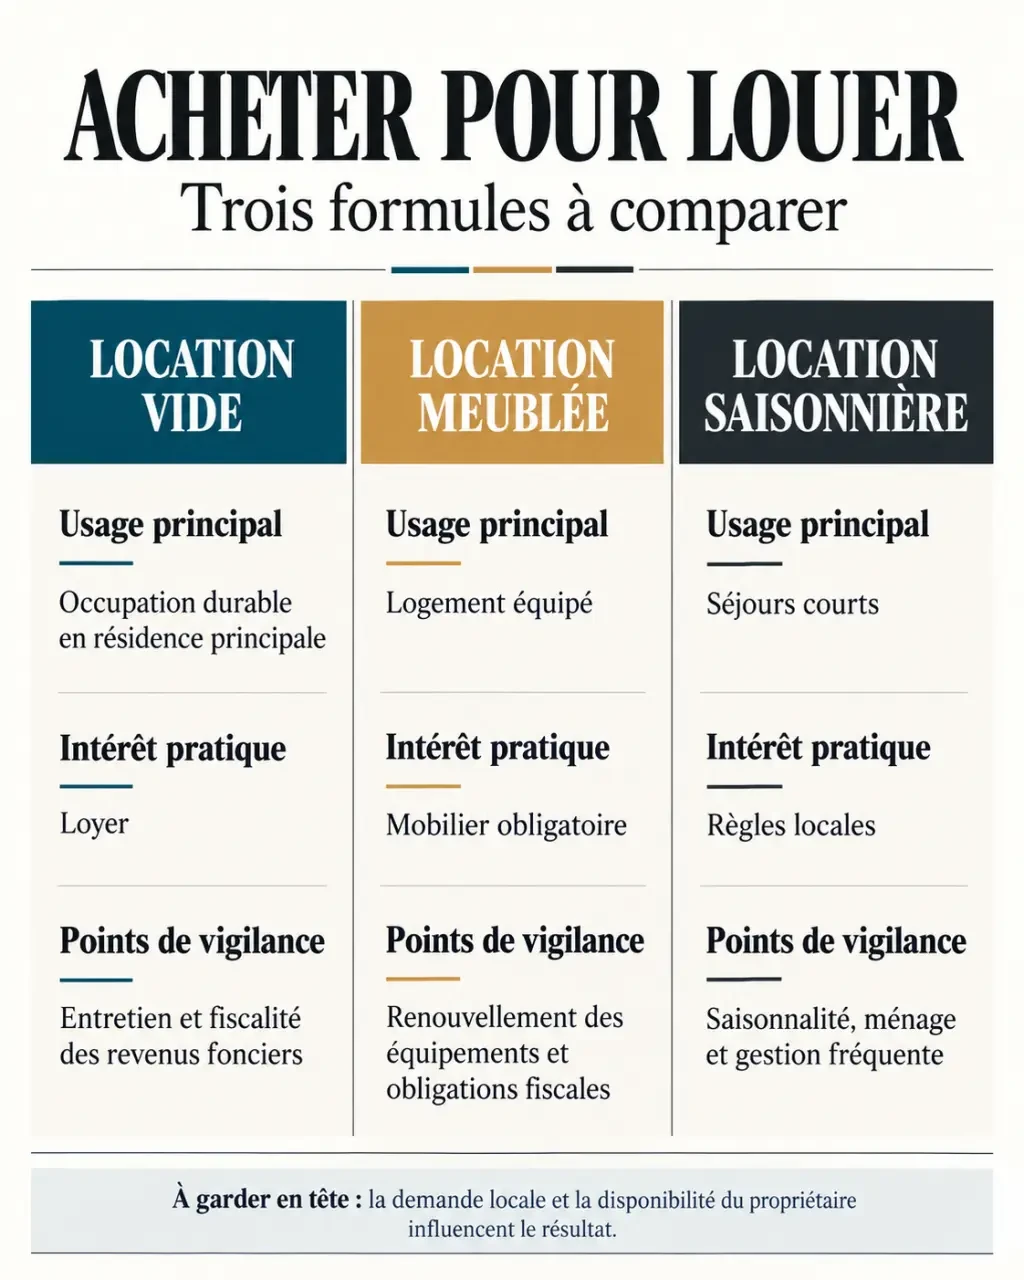
Le loyer potentiel ne doit pas décider seul du choix entre vide, meublé et saisonnier. La demande locale, les obligations réglementaires, le renouvellement des occupants et votre disponibilité influencent directement le résultat.
| Formule | Intérêt pratique | Point de vigilance |
|---|---|---|
| Location vide | Adaptée à une occupation durable en résidence principale | Loyer, entretien et fiscalité des revenus fonciers |
| Location meublée | Répond aux besoins de locataires recherchant un logement équipé | Mobilier obligatoire, renouvellement des équipements et obligations fiscales |
| Location saisonnière | Permet des séjours courts lorsque la demande existe | Règles locales, saisonnalité, ménage et gestion fréquente |
La gestion directe suppose de pouvoir organiser les visites, vérifier les dossiers dans le respect de la loi, établir les documents et suivre les réparations. Une agence facture ces prestations, mais peut être pertinente si vous habitez loin ou manquez de temps. Vérifiez précisément le contenu du mandat et les frais annexes.
Une assurance contre les impayés peut compléter votre protection, sous conditions. Examinez les critères d’éligibilité, les exclusions et les délais de prise en charge. Déléguer ou s’assurer ne dispense pas de prévoir une trésorerie de sécurité.
Traiter la fiscalité comme un ajustement, pas comme une justification d’achat
La location vide relève généralement des revenus fonciers, tandis que la location meublée relève des bénéfices industriels et commerciaux. Le choix entre régime forfaitaire et régime réel dépend notamment des recettes, des dépenses et des règles applicables. Faites comparer l’impôt annuel, les obligations déclaratives et les conséquences à la revente.
Certains dispositifs ajoutent des conditions de localisation, de travaux, de durée, de loyer ou de ressources du locataire. Selon Service-Public, le Denormandie concerne notamment l’ancien avec des travaux représentant au moins 25 % du coût total, avec une échéance au 31 décembre 2027. L’engagement initial peut être de 6 ou 9 ans, avec des prolongations de 3 ans sous conditions.
Loc’Avantages repose sur une convention avec l’Anah et distingue 3 niveaux de loyers : intermédiaire, social et très social. Son échéance est également fixée au 31 décembre 2027. Service-Public mentionne aussi Relance Logement pour certaines opérations dans le neuf ou l’ancien avec réhabilitation lourde, avec une échéance au 31 décembre 2028. Vérifiez les conditions exactes avant tout engagement, ainsi que le plafonnement éventuel des niches fiscales.
Avant votre offre, faites valider trois éléments : la possibilité légale de louer le logement, votre budget après impôts et votre capacité à supporter un scénario défavorable. Une économie fiscale ne compense pas un prix excessif ou une demande locative insuffisante. C’est la solidité du projet hors avantage fiscal qui doit guider votre décision.
- Achat pour location : le loyer ne suffit pas à rembourser le projet - 25 octobre 2026
- Pourquoi j’ai des cafards chez moi, même propre ? Eau, cachettes et voies d’entrée - 24 octobre 2026
- Immobilier : vente, achat, les frais à comparer avant de s’engager - 23 octobre 2026