Investir en nue-propriété : renoncer aux loyers pendant 15 à 20 ans pour acheter 25 à 40 % moins cher
Investir en nue-propriété consiste à acheter un logement sans pouvoir l’occuper ni le louer pendant une période définie. En contrepartie, le prix d’acquisition est réduit et l’investisseur récupère la pleine propriété à l’extinction de l’usufruit. Ce montage s’adresse surtout aux personnes qui préparent un projet à long terme et n’ont pas besoin de revenus immobiliers immédiats.
Le principe : acheter les murs, laisser l’usage du bien
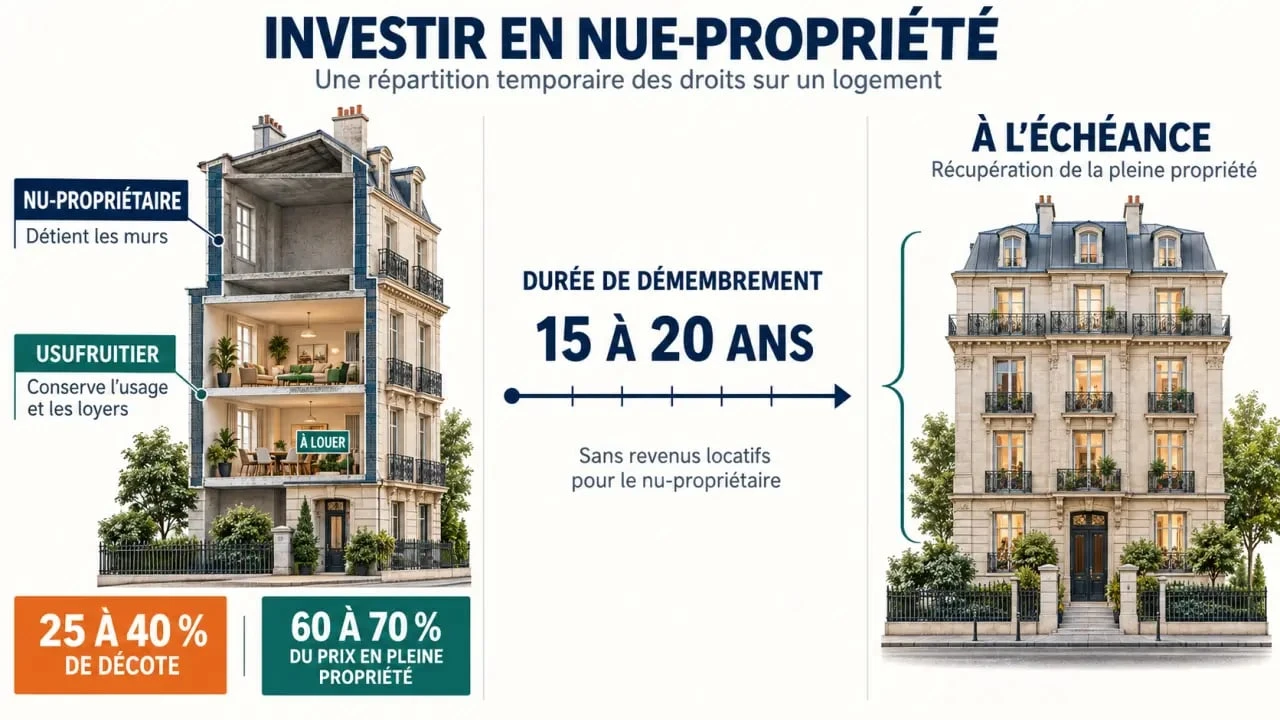
La nue-propriété repose sur le démembrement de propriété. Pendant une période donnée, les droits liés à un même bien sont répartis entre deux titulaires. Le nu-propriétaire détient le bien, tandis que l’usufruitier en conserve l’usage et peut en percevoir les loyers.
Cette séparation explique le fonctionnement de l’investissement. L’acquéreur paie une fraction de la valeur du logement, mais renonce temporairement à l’habiter ou à le louer. L’usufruitier utilise le bien pendant la durée prévue par la convention de démembrement.
Usufruit temporaire ou viager : deux logiques différentes
Dans un investissement immobilier organisé par un promoteur ou un bailleur institutionnel, l’usufruit est généralement temporaire. Sa durée est souvent fixée entre 15 et 20 ans. À l’échéance, il s’éteint de plein droit. Le nu-propriétaire redevient alors plein propriétaire, sans avoir à racheter l’usufruit ni à effectuer un nouveau transfert de propriété.
L’usufruit peut aussi être viager, notamment lors d’une vente entre particuliers ou dans le cadre d’une stratégie familiale. Il prend alors fin au décès de l’usufruitier. La durée du placement reste incertaine et sa valorisation dépend largement de l’âge de l’usufruitier.
Ces deux formules ne répondent donc pas au même objectif. Avec un usufruit temporaire, l’investisseur connaît dès le départ la date théorique de récupération de la pleine propriété. Avec un usufruit viager, cette échéance dépend d’un événement dont la date ne peut pas être fixée à l’avance.
Qui fait quoi pendant le démembrement ?
L’usufruitier peut habiter le logement, le louer et percevoir les revenus locatifs. Il assume en principe les dépenses d’entretien courant, conformément à l’article 605 du Code civil. Le nu-propriétaire, lui, ne perçoit aucun loyer. Il reste normalement redevable des grosses réparations visées par l’article 606 du Code civil, sauf si la convention de démembrement prévoit une répartition différente.
La convention de démembrement mérite donc une lecture attentive. Elle précise la répartition des travaux, de l’assurance, des appels de fonds de copropriété et de la remise en état finale. Une décote importante perd une partie de son intérêt si les responsabilités sont imprécises ou si des dépenses importantes restent à la charge du nu-propriétaire.
Ce que la décote achète réellement
Le prix de la nue-propriété est inférieur à celui de la pleine propriété, car l’investisseur renonce temporairement à l’usage du logement et aux loyers. La décote se situe couramment entre 25 % et 40 %, selon la durée du démembrement, la localisation, les caractéristiques du bien et les conditions du montage. Dans certains programmes, l’achat représente ainsi 60 % à 70 % de la valeur en pleine propriété.
Cette réduction n’est pas un gain disponible immédiatement. Elle correspond à la valeur économique de la jouissance dont l’investisseur ne dispose pas pendant la durée de l’usufruit. Le prix payé doit donc être comparé à la durée d’immobilisation du capital et à l’absence de revenus pendant cette période.
Un exemple pour visualiser l’effort d’épargne
Pour un logement valorisé à 300 000 € en pleine propriété, une décote de 30 % conduit à un prix d’acquisition de 210 000 € pour la nue-propriété. L’écart de 90 000 € ne constitue pas un montant encaissé immédiatement. Il compense l’absence de jouissance du logement pendant toute la durée de l’usufruit.
À son terme, l’investisseur récupère la pleine propriété. Cette récupération intervient quelle que soit l’évolution du marché immobilier. Si le bien prend de la valeur, il bénéficie de cette hausse une fois propriétaire à part entière. À l’inverse, une baisse du marché ou un emplacement de qualité insuffisante peut réduire la valeur future du logement.
La nue-propriété ne supprime donc pas le risque immobilier. Elle modifie surtout le calendrier de l’investissement : le décaissement intervient au début, les revenus sont absents pendant le démembrement et la pleine propriété est récupérée à la fin.
Un placement sans cash-flow locatif
La nue-propriété convient à une personne qui n’a pas besoin de compléter ses revenus aujourd’hui. Sans loyer, il n’y a ni encaissement mensuel ni vacance locative à gérer. En revanche, le nu-propriétaire ne dispose d’aucune ressource locative pour couvrir les dépenses qui peuvent rester à sa charge.
Un crédit immobilier peut financer l’achat, à condition que l’effort mensuel reste supportable sans revenus locatifs en face. Le financement doit intégrer la durée du démembrement, l’absence de rendement immédiat et la capacité de l’investisseur à conserver le bien jusqu’à son terme.
Fiscalité et transmission : des atouts à vérifier selon votre situation
Dans le cadre habituel d’un usufruit temporaire, l’usufruitier est en principe imposé à l’impôt sur la fortune immobilière sur la valeur en pleine propriété, conformément à l’article 968 du CGI. Le nu-propriétaire n’intègre donc généralement pas le bien à son assiette IFI pendant le démembrement. Cette règle connaît des situations particulières. Un avis patrimonial ou fiscal permet de vérifier son application au cas concerné.
- Taxe foncière : elle est normalement due par l’usufruitier, sauf clause contraire.
- Revenus locatifs : les loyers reviennent à l’usufruitier, qui les déclare.
- Intérêts d’emprunt : leur déductibilité des revenus fonciers peut être envisagée dans le cas spécifique d’un usufruit locatif social, selon les conditions applicables.
- Transmission : une donation de nue-propriété peut réduire la base taxable, sa valeur étant déterminée selon le barème de l’article 669 du CGI.
Pour une succession ou une donation, le démembrement permet de transmettre progressivement un patrimoine tout en conservant, pour l’usufruitier, l’usage ou les revenus du bien. La valeur retenue pour la nue-propriété dépend du barème fiscal applicable. Le montage ne doit toutefois pas être choisi uniquement pour son effet fiscal : la cohérence familiale, les besoins de revenus et la durée d’immobilisation restent déterminants.
La situation personnelle compte aussi dans l’analyse. Le traitement de l’IFI, des charges, des intérêts d’emprunt et de la transmission dépend du montage retenu et de la convention signée. Les règles fiscales doivent donc être vérifiées avant l’achat, plutôt que supposées à partir d’un fonctionnement général.
Les limites à accepter avant d’investir
La première limite est simple : pendant 15 à 20 ans dans les montages temporaires courants, le bien ne procure pas de revenu. Il est donc peu adapté à un investisseur qui recherche un rendement locatif, un complément immédiat à la retraite ou une capacité d’autofinancement.
Le capital reste aussi immobilisé sur une période longue. L’investisseur doit accepter de ne pas utiliser le logement, de ne pas percevoir ses loyers et de ne pas compter sur une sortie rapide pour financer un autre projet. Cette contrainte doit être examinée avant de comparer la décote avec le prix de la pleine propriété.
Une revente possible, mais moins fluide
Le nu-propriétaire peut revendre avant le terme. Cependant, il cède un droit démembré dont la valeur dépend du temps restant, du marché local et de l’intérêt d’un acheteur pour ce type de placement. La liquidité est souvent moindre que celle d’un logement libre.
Une sortie anticipée peut donc demander du temps et entraîner une valeur différente de celle espérée. Elle ne doit jamais être considérée comme automatique ni rapide. Avant d’acheter, il faut vérifier les conditions de revente et mesurer les conséquences d’un besoin de liquidités avant l’échéance.
La qualité du bien reste centrale
Une décote ne compense pas n’importe quel achat. Le quartier, les transports, le niveau des charges de copropriété, la qualité constructive, la demande future et les conditions de restitution doivent être analysés avec la même rigueur que pour un investissement locatif classique.
Dans un montage avec usufruit locatif social, il est particulièrement utile d’évaluer la solidité du bailleur institutionnel et ses engagements contractuels sur l’entretien du logement. La convention doit également préciser l’état attendu du bien à la fin du démembrement et la répartition des éventuelles remises en état.
Choisir entre nue-propriété, location classique et SCPI
| Solution | Revenus immédiats | Gestion | Horizon pertinent |
|---|---|---|---|
| Nue-propriété | Non pendant l’usufruit | Limitée selon la convention | Long terme |
| Location classique | Oui, avec risque de vacance et d’impayés | Active ou déléguée | Variable |
| SCPI | Potentiellement, selon les parts détenues | Déléguée | Long terme |
La nue-propriété est pertinente pour construire un patrimoine à prix décoté, préparer un usage personnel futur ou organiser une transmission. L’investissement locatif classique répond davantage à un objectif de revenus, mais impose de gérer les aléas du marché locatif, notamment la vacance et les impayés. Les SCPI offrent une gestion déléguée et une diversification, avec leurs propres risques de valeur et de liquidité.
Le bon choix dépend donc de l’objectif prioritaire. Une personne qui recherche des loyers immédiats devra plutôt examiner la location classique ou les SCPI. Celle qui peut immobiliser son capital et attendre la récupération de la pleine propriété peut étudier la nue-propriété, à condition d’accepter ses contraintes.
Avant de signer, demandez la durée exacte de l’usufruit, les modalités de répartition des travaux, le statut et la solidité de l’usufruitier, ainsi qu’une projection de votre effort d’épargne. Vérifiez aussi les conditions de restitution du logement et les possibilités de revente avant le terme. Le notaire sécurise l’acte. Un conseiller en gestion de patrimoine peut aider à vérifier que ce calendrier immobilier correspond réellement à vos objectifs.

- Investir en nue-propriété : renoncer aux loyers pendant 15 à 20 ans pour acheter 25 à 40 % moins cher - 13 septembre 2026
- Hauteur des haies : 2 m, 0,5 m et les erreurs qui déclenchent un litige - 12 septembre 2026
- Traitement du salpêtre : le nettoyage échoue si le mur reste humide - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Prix de ravalement de façade : tarifs au m², exemples et aides
 Assistance informatique à domicile : 50% de crédit d’impôt pour vos dépannages et votre sécurité
 Câblage simple allumage : schéma, branchement et 3 erreurs à éviter
 Reconduction tacite du bail de 3 ans : durée, révision de loyer et erreurs à éviter