Déclaration de plus-value immobilière : notaire, formulaires, case 3VZ et calcul
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
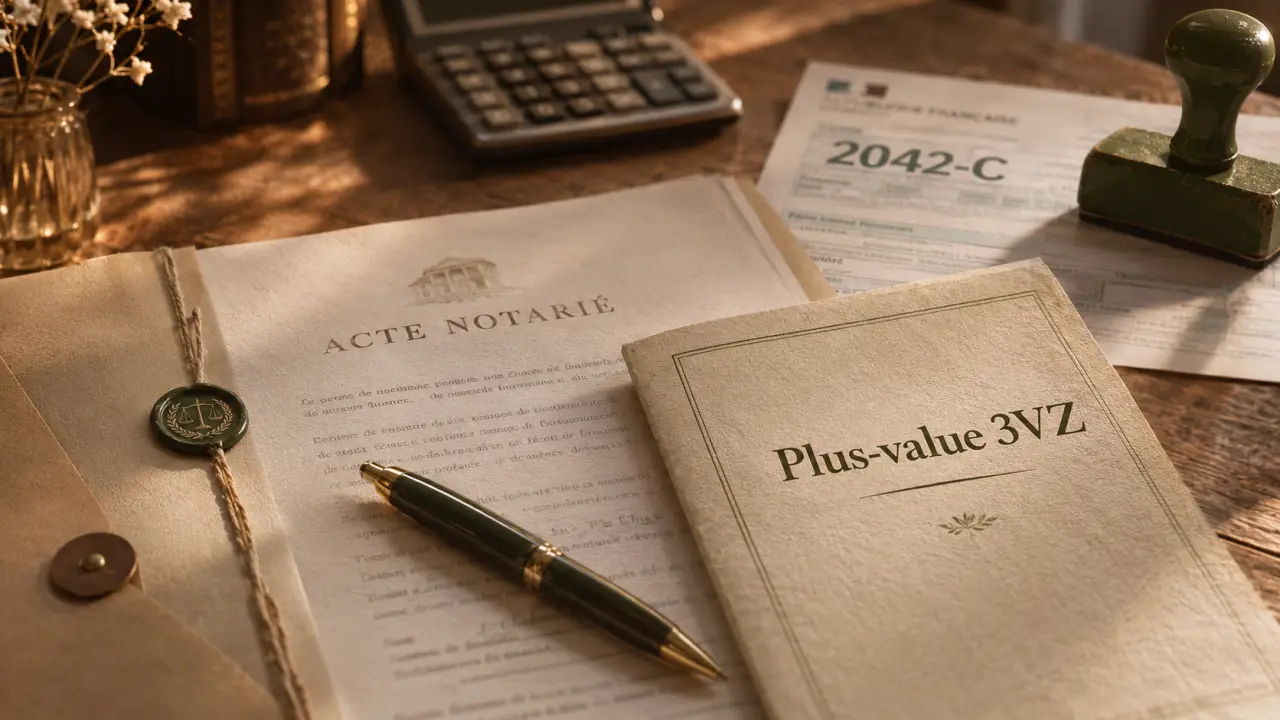
Pour une vente immobilière imposable, le notaire calcule et déclare généralement la plus-value, puis paie l’impôt lors de la vente. L’année suivante, vous devez aussi reporter la plus-value imposable sur votre déclaration de revenus complémentaire 2042-C, en case 3VZ. Ce report ne déclenche pas une deuxième taxation.
La vente de votre résidence principale est en principe exonérée. Pour une résidence secondaire, un logement loué ou un terrain, le calcul dépend notamment des frais retenus et de la durée de détention.
À quoi correspond la plus-value immobilière ?
La plus-value est le gain réalisé lorsque le prix de vente corrigé d’un bien dépasse son prix d’acquisition corrigé. Les frais admis et certains travaux modifient ces deux montants : la différence entre les prix inscrits dans les actes ne suffit donc pas toujours à connaître le gain taxable.
Estimation de la plus-value immobilière
Renseignez les montants en euros et la durée de détention en années entières. L’estimation se met à jour automatiquement.
Données saisies
- Prix de vente
- Frais de vente retenus
- Prix d’acquisition
- Frais d’acquisition retenus
- Travaux retenus
- Durée de détention
Résultats estimatifs
- Prix de vente corrigé
- Prix d’acquisition corrigé
- Plus-value brute
- Abattement pour l’impôt sur le revenu
- Base taxable à 19 %
- Impôt sur le revenu estimatif (19 %)
- Abattement pour les prélèvements sociaux
- Base taxable à 17,2 %
- Prélèvements sociaux estimatifs (17,2 %)
- Total estimatif des impositions
- Montant estimatif à reporter en case 3VZ
Les abattements sont calculés sur la plus-value brute positive. La case 3VZ est estimée ici à partir de la base taxable après abattement pour l’impôt sur le revenu.
Paliers appliqués
- Impôt sur le revenu : 0 % jusqu’à 5 ans, 6 % par année de la 6e à la 21e année, puis 4 % la 22e année.
- Prélèvements sociaux : 0 % jusqu’à 5 ans, 1,65 % par année de la 6e à la 21e année, 1,60 % la 22e année, puis 9 % par année de la 23e à la 30e année.
La question se pose notamment lors de la vente d’une résidence secondaire, d’un logement mis en location, d’un terrain ou de droits immobiliers. Certaines opérations réalisées par une SCI non soumise à l’impôt sur les sociétés sont également concernées. À l’inverse, une vente à perte ne crée pas de plus-value imposable.
Qui déclare la plus-value et quand ?
Au moment de la vente : le notaire
Pour une vente passée devant notaire, celui-ci établit habituellement la déclaration de plus-value, calcule les sommes dues et les prélève sur le prix de vente.
Remettez-lui les éléments utiles au calcul avant la signature : acte d’acquisition, frais d’achat et factures de travaux notamment. Conservez le décompte et la déclaration établis lors de la vente : ils vous aideront à retrouver le montant à reporter.
L’année suivante : le vendeur reporte la plus-value déjà déclarée
Vous indiquez la plus-value imposable dans votre déclaration de revenus portant sur l’année de la vente. Par exemple, une cession réalisée en 2025 est à reporter avec les revenus de 2025, déclarés en 2026.
Le report sert notamment à prendre en compte cette somme dans le revenu fiscal de référence. Il ne signifie pas que la plus-value est de nouveau soumise aux taux déjà acquittés lors de la vente.
Quel formulaire et quelle case utiliser ?
La déclaration de cession et la déclaration annuelle répondent à deux démarches différentes.
| Situation | Document ou case | Démarche |
|---|---|---|
| Vente imposable d’un immeuble ou de droits immobiliers, hors terrain à bâtir | 2048-IMM | Déclaration de la cession généralement établie par le notaire. |
| Vente imposable d’un terrain à bâtir | 2048-TAB | Déclaration propre à la cession du terrain. |
| Report annuel d’une plus-value immobilière imposable | 2042-C, case 3VZ | Montant à reporter par le vendeur avec ses revenus. |
| Première vente d’un logement autre que la résidence principale avec exonération liée au remploi | 2042-C, case 3VW | Report de la plus-value exonérée au titre de ce dispositif. |
La case 3VZ se trouve sur la déclaration complémentaire 2042-C. Le montant à y inscrire est la plus-value nette imposable à l’impôt sur le revenu, et non le prix de vente ni nécessairement la différence brute entre vente et achat.
La case 3VW ne remplace pas la case 3VZ pour une vente imposable ordinaire. Elle vise notamment le cas particulier d’une première cession de logement, autre que la résidence principale, dont le produit est remployé sous conditions pour acquérir ou construire sa résidence principale.
Comment calculer la plus-value imposable ?
1. Corriger le prix de vente et le prix d’acquisition
Le point de départ est le prix figurant dans l’acte de vente. Certains frais supportés par le vendeur, liés à la cession, peuvent en être déduits sur justificatifs. Le prix d’acquisition peut, lui, être majoré des frais d’achat et de certaines dépenses de travaux admises.
Toutes les dépenses ne sont pas automatiquement retenues : leur nature et les conditions de leur réalisation comptent. Une dépense déjà déduite pour le calcul de l’impôt sur le revenu ne peut pas être comptée une seconde fois dans le prix d’acquisition.
Pour un bien reçu par donation ou succession, le point de départ est en principe la valeur retenue pour cette transmission, et non le prix payé autrefois par le précédent propriétaire.
2. Appliquer les abattements pour durée de détention
Le calcul distingue deux bases : l’une pour l’impôt sur le revenu, l’autre pour les prélèvements sociaux. Les années de détention se comptent par années entières entre l’acquisition et la cession.
| Années de détention | Abattement annuel pour l’impôt sur le revenu | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
Après 22 ans de détention, la plus-value est exonérée d’impôt sur le revenu. Il faut attendre 30 ans pour être également exonéré des prélèvements sociaux. Une vente après 25 ans peut donc ne plus supporter le premier impôt tout en restant soumise aux seconds.
Exemple : une vente après 10 ans
Supposons un prix de vente corrigé de 200 000 € et un prix d’acquisition corrigé de 150 000 €. La plus-value brute est de 50 000 €. Le bien a été détenu pendant 10 années entières.
- Pour l’impôt sur le revenu, cinq années ouvrent droit à un abattement de 6 %, soit 30 % au total. La base est de 35 000 € et l’impôt à 19 % atteint 6 650 €.
- Pour les prélèvements sociaux, l’abattement est de 5 × 1,65 %, soit 8,25 %. La base est de 45 875 € et les prélèvements à 17,2 % atteignent 7 890,50 €.
- Le total atteint donc 14 540,50 €, hors exonération particulière ou autre dispositif applicable. Le montant à reporter en 3VZ est ici de 35 000 €.
Cet exemple suppose que les prix ont déjà été corrigés et que le vendeur est imposable aux taux généraux.
Quels impôts s’appliquent à la vente ?
Le taux général est de 19 % pour l’impôt sur le revenu et de 17,2 % pour les prélèvements sociaux. Sans abattement ni exonération, leur addition représente 36,2 % de la plus-value. Dès qu’un abattement de durée s’applique, il faut calculer chaque prélèvement sur sa propre base.
Une surtaxe de 2 % à 6 % peut s’ajouter à l’impôt sur certaines plus-values immobilières imposables supérieures à 50 000 €. Elle ne concerne pas les terrains à bâtir.
Quelles ventes peuvent être exonérées ?
- Résidence principale : sa vente est en principe exonérée de plus-value, sous réserve que le logement remplisse les conditions de résidence principale au moment de la cession.
- Longue détention : l’exonération d’impôt sur le revenu est acquise après 22 ans ; celle des prélèvements sociaux après 30 ans.
- Prix de cession limité : la vente d’un bien dont le prix ne dépasse pas 15 000 € peut être exonérée.
- Première vente avec remploi : une exonération peut s’appliquer à la vente d’un logement autre que la résidence principale lorsque le prix est réinvesti, sous conditions, dans l’achat ou la construction de la résidence principale.
L’exonération liée au remploi peut ne porter que sur la part du prix effectivement réinvestie. Elle suppose notamment de ne pas avoir été propriétaire de sa résidence principale pendant les quatre années précédant la vente et de réaliser le remploi dans un délai de 24 mois.
La liste des documents à préparer
- Retrouvez l’acte d’achat ou le document de succession ou de donation, pour établir la date et la valeur d’acquisition.
- Rassemblez les justificatifs des frais d’acquisition, des travaux et des frais supportés pour la vente.
- Conservez le décompte du notaire et la déclaration de plus-value, qui distinguent le gain, les abattements et les sommes payées.
- Lors de la déclaration annuelle, reportez le montant imposable en 3VZ, ou renseignez la case correspondant à l’exonération de remploi si elle vous concerne.
Si vous vendez à plusieurs, chacun déclare la part qui lui revient. Appuyez-vous sur le décompte établi pour votre quote-part plutôt que sur le prix total de la vente.
Articles qui pourraient vous intéresser :
 Goldstein sheats : chef-d’œuvre organique de john lautner à los angeles
 Prix d’un déshumidificateur : 4 gammes de budget pour un choix rentable
 Quel budget prévoir pour une pompe à chaleur réversible ? De 4 000 € à 18 000 € selon votre installation
 Donation en nue-propriété après 70 ans : 30 % de taxation évitée et 4 précautions notariales