Fiscalité des revenus fonciers : le réel devient-il avantageux au-delà de 30 % de charges ?
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Les loyers d’une location nue relèvent généralement des revenus fonciers : ils sont soumis à l’impôt sur le revenu et aux prélèvements sociaux. Jusqu’à 15 000 € de recettes annuelles, le micro-foncier peut s’appliquer avec un abattement de 30 %. Le régime réel permet, lui, de déduire les charges admissibles. Le choix dépend donc autant de vos dépenses que de votre situation locative.
Identifier les loyers concernés avant de choisir un régime
La fiscalité des revenus fonciers concerne principalement les biens loués sans mobilier : appartements, maisons, locaux professionnels, mais aussi certains terrains. Pour un particulier détenant directement un logement nu, les loyers entrent normalement dans cette catégorie.
À l’inverse, une location meublée relève des bénéfices industriels et commerciaux (BIC). Les règles du micro-foncier, son seuil de 15 000 € et son abattement de 30 % ne lui sont pas applicables. Il faut donc qualifier la location avant toute comparaison fiscale.
SCI et SCPI : regarder le régime de détention
Dans une SCI soumise à l’impôt sur le revenu, chaque associé déclare généralement sa quote-part de résultat foncier, même si la société ne lui reverse pas toute la trésorerie correspondante. Une SCI soumise à l’impôt sur les sociétés suit une autre logique : son résultat ne devient pas automatiquement un revenu foncier personnel de l’associé.
Les parts de SCPI peuvent également produire des revenus fonciers, avec des particularités pour les immeubles étrangers ou les revenus financiers. Utilisez le relevé fiscal transmis par la société de gestion. Détenir uniquement des parts de sociétés immobilières ne suffit pas, en principe, pour bénéficier du micro-foncier : ses conditions doivent être examinées séparément.
Comparer micro-foncier et réel sur les mêmes recettes
Le seuil de 15 000 € s’apprécie au niveau du foyer fiscal, pour l’ensemble des recettes brutes foncières concernées, et non logement par logement. Sous réserve des exclusions, le micro-foncier s’applique lorsque ce montant n’est pas dépassé. Au-delà, le régime réel devient obligatoire.
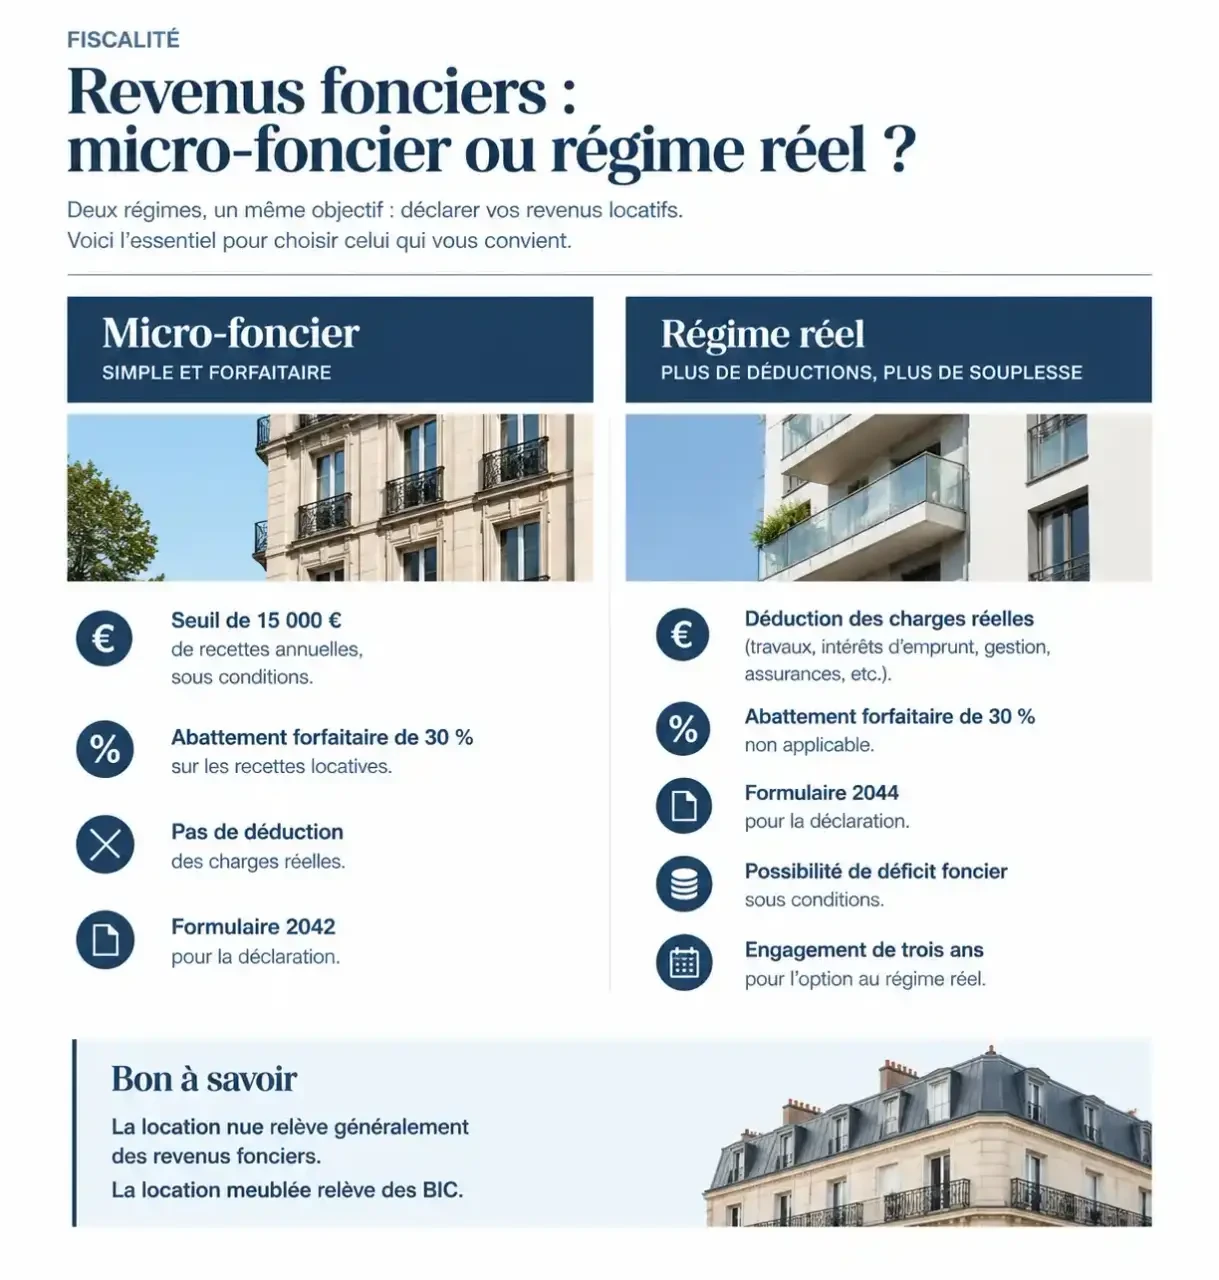
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Recettes annuelles | Jusqu’à 15 000 €, sous conditions | Au-delà de 15 000 €, ou sur option |
| Calcul imposable | Recettes diminuées de 30 % | Recettes moins charges déductibles |
| Charges réelles | Aucune déduction supplémentaire | Déduction des dépenses admissibles et justifiées |
| Déficit foncier | Impossible | Possible selon les dépenses |
| Déclaration courante | 2042 | 2044 puis report sur 2042 |
| Engagement | Pas d’option pour le réel | Option engageant pendant trois ans |
Le repère des 30 % : utile, mais pas suffisant
Prenons 12 000 € de recettes annuelles. Au micro-foncier, l’abattement représente 3 600 € : le revenu imposable est donc de 8 400 €. Au réel, avec 5 000 € de charges déductibles, il descend à 7 000 €. Avec seulement 2 000 € de charges, il atteint au contraire 10 000 €.
Le réel mérite donc une simulation lorsque les charges admissibles dépassent 30 % des recettes. Ce n’est toutefois pas une décision à prendre sur une seule année : selon impots.gouv.fr et Service-Public, l’option engage pendant trois ans, puis se reconduit annuellement. Elle concerne l’ensemble des revenus fonciers du foyer soumis à ce régime. Certains dispositifs immobiliers excluent par ailleurs le micro-foncier.
Calculer le résultat réel sans confondre dépenses et déductions
Au réel, partez des loyers effectivement encaissés pendant l’année, puis retranchez les charges fiscalement déductibles. Un loyer impayé n’est pas une recette encaissée. Le dépôt de garantie n’est généralement pas imposable lors de sa réception ; son traitement peut changer lorsqu’il est conservé pour couvrir des loyers ou certaines dépenses.
Les provisions pour charges locatives ne doivent pas être assimilées mécaniquement à des loyers. Distinguez les sommes récupérables sur le locataire des dépenses qui incombent au propriétaire, en suivant la notice déclarative.
- Gestion : honoraires d’agence et certains frais de procédure.
- Assurances : primes liées au bien loué, notamment propriétaire non occupant ou loyers impayés.
- Financement : intérêts et frais d’emprunt admissibles, mais pas remboursement du capital.
- Fiscalité locale : taxe foncière, hors fractions récupérables sur le locataire.
- Travaux : entretien, réparations et certaines améliorations, notamment dans les logements.
- Copropriété : provisions déductibles selon les règles applicables, avec régularisation ultérieure.
Les travaux de construction, reconstruction et agrandissement ne sont pas déductibles des revenus fonciers. Une facture intitulée « rénovation » ne suffit pas à qualifier fiscalement l’opération : sa nature réelle compte.
Comme en couture, une facture de travaux gagne à être décomposée plutôt que traitée comme une pièce indivisible. Demandez un devis distinguant les différents ouvrages : réparation d’une canalisation, remplacement d’un équipement, création de surface. Cette ventilation permet d’identifier les dépenses potentiellement déductibles, sans rendre déductible une reconstruction simplement découpée en petites lignes. Conservez aussi plans et descriptifs lorsque les travaux sont importants.
Enfin, pour un bien partiellement loué ou occupé personnellement une partie de l’année, seule la fraction admissible des charges peut être retenue. Gardez une méthode de répartition cohérente et documentée.
Traiter un déficit selon l’origine des charges
Lorsque les charges déductibles dépassent les recettes, le résultat devient négatif. Le déficit provenant des dépenses autres que les intérêts d’emprunt peut être imputé sur le revenu global dans la limite ordinaire de 10 700 € par an. La fraction excédentaire et celle provenant des intérêts d’emprunt sont reportables sur les revenus fonciers des dix années suivantes.
Exemple : avec 5 000 € de loyers, 6 000 € d’intérêts et 12 000 € d’autres charges, le déficit atteint 13 000 €. Les intérêts dépassent les recettes de 1 000 €. Sous les conditions ordinaires, 10 700 € sont imputables sur le revenu global et 2 300 € sont reportables sur les revenus fonciers futurs.
Si le revenu global est insuffisant pour absorber le déficit qui lui est imputable, Service-Public indique un report possible sur le revenu global pendant six ans. L’imputation suppose aussi, en principe, de maintenir la location jusqu’au 31 décembre de la troisième année suivant celle de l’imputation, sauf exceptions.
Un plafond majoré de 21 400 € existe pour certaines rénovations énergétiques. Service-Public mentionne notamment des devis acceptés à compter du 5 novembre 2022 et des dépenses payées du 1er janvier 2023 au 31 décembre 2027. Ce doublement n’est pas automatique : vérifiez les conditions énergétiques, les justificatifs et les dispositions applicables à l’année déclarée.
Déclarer le résultat et anticiper son paiement
Au micro-foncier, inscrivez les recettes brutes, avant abattement, en case 4BE de la déclaration 2042. L’administration applique les 30 %. Au réel, détaillez les recettes et charges sur la 2044, ou la 2044 spéciale pour certaines situations, puis reportez le résultat dans la rubrique correspondante de la 2042, notamment en case 4BA pour un bénéfice.
Une SCI à l’impôt sur le revenu dépose sa propre déclaration, généralement 2072-S ou 2072-C selon sa situation ; les associés déclarent ensuite leur quote-part. Retrouvez les formulaires et leurs notices en recherchant leur numéro sur impots.gouv.fr.
Le bénéfice foncier s’ajoute aux autres revenus soumis au barème progressif. Il supporte également les prélèvements sociaux : les fiches officielles mentionnent un taux de 17,2 % dans le cas général, à vérifier pour l’année et la situation d’affiliation concernées. Le taux de 18,6 % figurant dans certaines publications ne doit pas lui être substitué sans vérifier sa base légale et sa période d’application.
Le paiement passe par un acompte mensuel ou trimestriel, régularisé après la déclaration annuelle. En cas de première location ou de variation importante des loyers, utilisez « Gérer mon prélèvement à la source » pour adapter les acomptes. Enfin, la déclaration d’occupation dans « Gérer mes biens immobiliers », lorsqu’elle est requise, reste distincte de la déclaration fiscale des loyers.
- Fiscalité des revenus fonciers : le réel devient-il avantageux au-delà de 30 % de charges ? - 5 novembre 2026
- Placo qui craque : le bruit seul compte moins que les fissures et les déformations - 4 novembre 2026
- Coccinelles dans la maison : les déplacer sans les écraser et éviter leur retour - 3 novembre 2026
Articles qui pourraient vous intéresser :
 Logista saint nazaire : services, horaires et contacts du centre
 Salpêtre sur les murs : comment identifier et stopper cette dégradation structurelle ?
 Bâche pour toiture : quel grammage choisir pour garantir une étanchéité durable ?
 Vendre ses parts de SCPI : les 3 leviers pour optimiser votre sortie et limiter la décote