Cabinet conseil investissement : indépendance affichée ou conseil réellement adapté ?
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Choisir un cabinet conseil investissement ne revient pas simplement à trouver un interlocuteur pour placer une épargne disponible. Le bon partenaire relie des objectifs concrets, comme préparer la retraite, investir une trésorerie, financer un projet, transmettre un patrimoine ou diversifier des avoirs, à une stratégie cohérente et suivie dans le temps. Avant un premier rendez-vous, comparez le statut du cabinet, sa méthode, ses frais et l’étendue réelle de son accompagnement.
Ce qu’un cabinet de conseil en investissement fait réellement
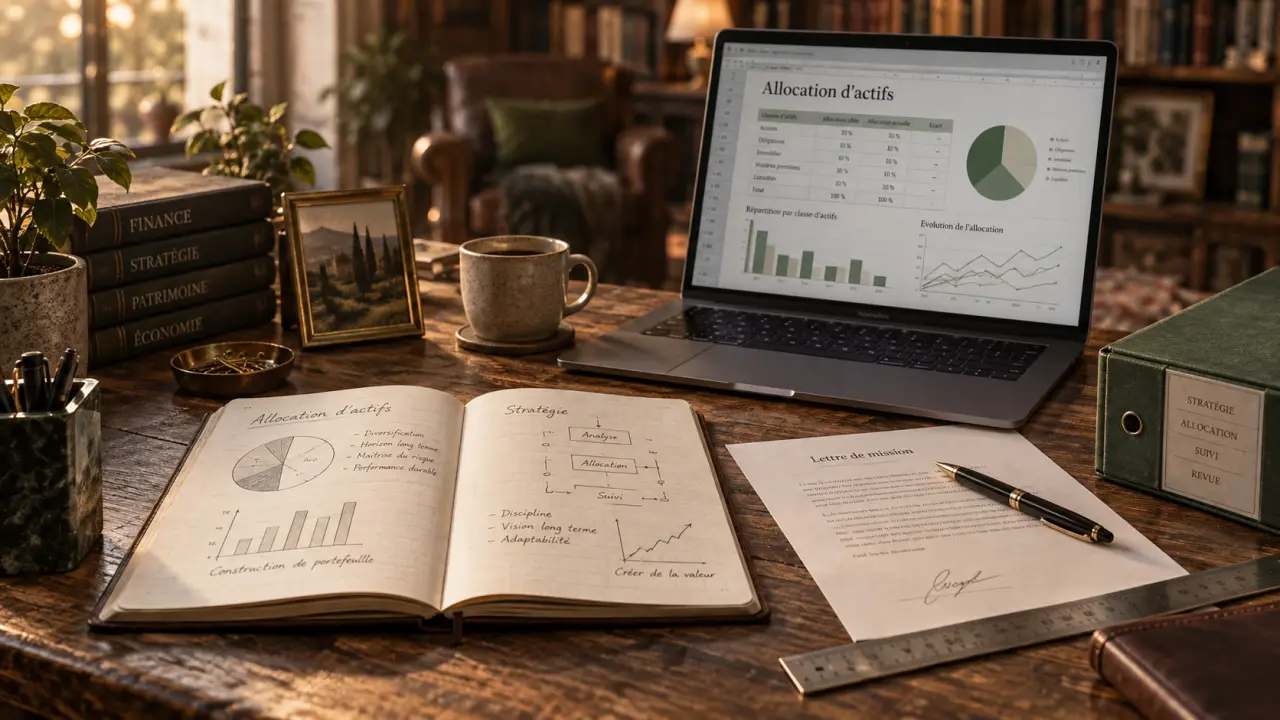
Un cabinet de conseil en investissement analyse la situation financière et patrimoniale de son client pour formuler des recommandations adaptées. Son intervention peut couvrir le conseil en placements financiers, la construction d’une allocation d’actifs, la sélection de supports, l’aide à la souscription et le suivi du portefeuille. Selon ses compétences et ses habilitations, il peut aussi aborder l’assurance, le financement, la fiscalité ou la transmission, parfois avec l’appui de professionnels spécialisés.
CGP, CGPI, CIF : des sigles qui ne désignent pas exactement la même chose
Le conseiller en gestion de patrimoine (CGP) adopte généralement une vision globale. Il peut traiter les investissements, la protection de la famille, la fiscalité, la retraite et l’organisation du patrimoine. Le CGPI est un CGP qui met en avant son indépendance. Cette indépendance peut être capitalistique, commerciale ou liée au mode de rémunération. Il faut donc demander ce qu’elle recouvre au lieu de se contenter de l’intitulé.
Le conseiller en investissements financiers (CIF) dispose d’un statut réglementé pour les professionnels qui délivrent des recommandations sur des instruments financiers. Cette activité s’inscrit dans le cadre contrôlé par l’AMF et implique notamment une inscription au registre ORIAS. Un même cabinet peut cumuler plusieurs statuts, par exemple CIF, intermédiaire en assurance (IAS) ou intermédiaire en opérations de banque et services de paiement (IOBSP).
Conseil, banque privée, family office : quel niveau de service attendre ?
| Type d’acteur | Clientèle fréquente | Approche habituelle | Point à vérifier |
|---|---|---|---|
| CGP ou CGPI | Particuliers, cadres, entrepreneurs | Vision patrimoniale et sélection de solutions | Étendue de l’architecture ouverte et rémunération |
| Cabinet CIF | Épargnants et investisseurs | Conseil en instruments financiers | Statuts complémentaires nécessaires au projet |
| Banque privée | Patrimoines importants | Services bancaires, crédit et gestion financière | Place des produits maison dans les recommandations |
| Family office | Familles disposant d’un patrimoine très élevé | Coordination globale des enjeux familiaux et patrimoniaux | Périmètre exact de la mission et honoraires |
| Plateforme digitale | Investisseurs autonomes ou accompagnés à distance | Parcours standardisé et outils en ligne | Degré de personnalisation et disponibilité humaine |
Une allocation utile commence par les contraintes, pas par les produits
Une recommandation pertinente ne débute pas par un ETF, une SCPI ou un produit structuré. Elle part de la disponibilité de l’épargne, des revenus, de l’endettement, de la fiscalité, des projets familiaux, de l’horizon de placement et de la tolérance aux fluctuations. Cette analyse réduit le risque d’une erreur fréquente : investir à long terme une somme qui pourrait être nécessaire à court terme.
Du profil de risque à la diversification
Le cabinet évalue la capacité du client à supporter une baisse temporaire, mais aussi sa volonté de prendre des risques. Ces deux dimensions peuvent diverger. Une personne disposant d’un patrimoine conséquent peut rester mal à l’aise face à la volatilité. À l’inverse, un investisseur plus jeune peut accepter des variations importantes, sans que cela entraîne automatiquement une recommandation particulière.
L’allocation peut répartir l’exposition entre marchés monétaires, obligations, actions françaises, européennes ou internationales, fonds, ETF, immobilier indirect, actifs non cotés ou private equity lorsque ces supports sont accessibles et adaptés. La diversification ne supprime ni le risque de marché ni le risque de perte en capital. Elle évite surtout de dépendre d’un seul moteur de performance, d’un seul secteur ou d’une seule échéance.
La liquidité forme le socle d’une stratégie solide. Avant de rechercher du rendement, il faut isoler les dépenses prévisibles, la réserve de sécurité et les engagements à venir : apport immobilier, impôt, besoin de trésorerie professionnelle ou transmission. Cette cartographie évite de devoir vendre un actif volatil au mauvais moment. Elle attribue aussi une fonction à chaque poche du patrimoine : disponibilité, stabilité, croissance ou investissement de long terme.
Architecture ouverte et sélection des supports
Une architecture ouverte signifie qu’un cabinet peut examiner des solutions proposées par plusieurs sociétés de gestion ou établissements, au lieu de se limiter à une gamme propriétaire. Elle élargit le choix, sans garantir à elle seule la qualité du conseil. Demandez comment les fonds et les supports sont sélectionnés, quels critères sont retenus, comme le risque, les coûts, la liquidité, la diversification et la cohérence avec l’objectif. Vérifiez aussi que les produits complexes sont présentés avec leurs scénarios défavorables.
Frais, commissions et rétrocessions : les questions à poser sans détour
Le coût total d’un investissement ne se limite pas à une ligne d’honoraires. Il peut comprendre des frais de conseil, des frais de gestion du support, des frais d’enveloppe, ainsi que des frais d’entrée, d’arbitrage ou de sortie selon les solutions retenues. Un cabinet sérieux présente ces éléments de façon lisible avant toute décision.
- Honoraires fixes ou forfaitaires : ils rémunèrent une mission définie, comme un audit ou une stratégie patrimoniale.
- Honoraires proportionnels : ils peuvent être calculés sur les actifs suivis ou conseillés.
- Commissions et rétrocessions : une partie des frais d’un produit peut être reversée au distributeur ou au conseiller.
- Modèle hybride : il associe des honoraires et une rémunération liée aux solutions mises en place.
Aucun modèle n’est systématiquement meilleur. Des honoraires ne garantissent pas à eux seuls l’absence de conflit d’intérêts, et des rétrocessions ne rendent pas automatiquement un conseil inadapté. Le point central reste la transparence de la rémunération. Le cabinet doit expliquer qui le rémunère, pour quel service, à quel niveau et quelles alternatives existent. Il doit aussi préciser si son conseil se présente comme indépendant au sens réglementaire ou s’il repose sur une sélection plus limitée de produits.
Les vérifications qui distinguent un cabinet fiable d’un simple discours commercial
Avant de transmettre des informations sensibles ou de signer une souscription, vérifiez l’identité juridique du cabinet, son immatriculation ORIAS lorsqu’elle est requise, ses statuts et les associations professionnelles auxquelles il adhère. Ces contrôles ne suffisent pas à mesurer la qualité du conseil, mais ils fournissent un premier niveau de sécurité.
- Demandez le document d’entrée en relation. Il présente notamment le cabinet, ses statuts, ses modalités de rémunération et les voies de réclamation.
- Exigez une lettre de mission claire. Elle doit définir le périmètre du besoin, les livrables, les honoraires et les responsabilités de chacun.
- Évaluez le diagnostic. Le conseiller doit interroger vos objectifs, votre horizon, vos besoins de liquidité et votre connaissance des risques avant de recommander un produit.
- Comparez le suivi annoncé. Précisez la fréquence des points de gestion, les déclencheurs d’arbitrage et la personne qui restera votre interlocuteur.
- Lisez les risques. Les performances passées ne préjugent pas des performances futures, et de nombreux placements exposent à une perte en capital.
Particulier, dirigeant ou personne morale : préparer un premier échange utile
La qualité d’un premier rendez-vous dépend largement des éléments apportés. Un particulier peut préparer la liste de ses comptes, contrats d’assurance-vie, PEA, crédits, revenus, projets et disponibilités. Un entrepreneur ou une holding ajoutera la structure de détention, les besoins de trésorerie, les échéances fiscales, les flux prévisionnels et les contraintes de gouvernance.
Pour une entreprise, l’enjeu n’est pas de transformer toute la trésorerie en portefeuille de long terme. Le cabinet doit distinguer la trésorerie d’exploitation, nécessaire au fonctionnement courant, de l’excédent susceptible d’être placé à moyen ou long terme. La sécurité, la disponibilité et l’horizon des flux restent déterminants pour choisir les supports.
Un bon échange se conclut par une vision précise de la suite : étude initiale, recommandation écrite, solutions envisagées, coût du conseil et rythme de suivi. Comparez plusieurs approches si nécessaire. Le bon cabinet n’est pas celui qui promet un rendement, mais celui qui explique ses choix, ses limites et la manière dont la stratégie pourra évoluer avec votre vie, votre entreprise et les marchés.