La défiscalisation immobilière réduit l’impôt, à condition de choisir un bien solide
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
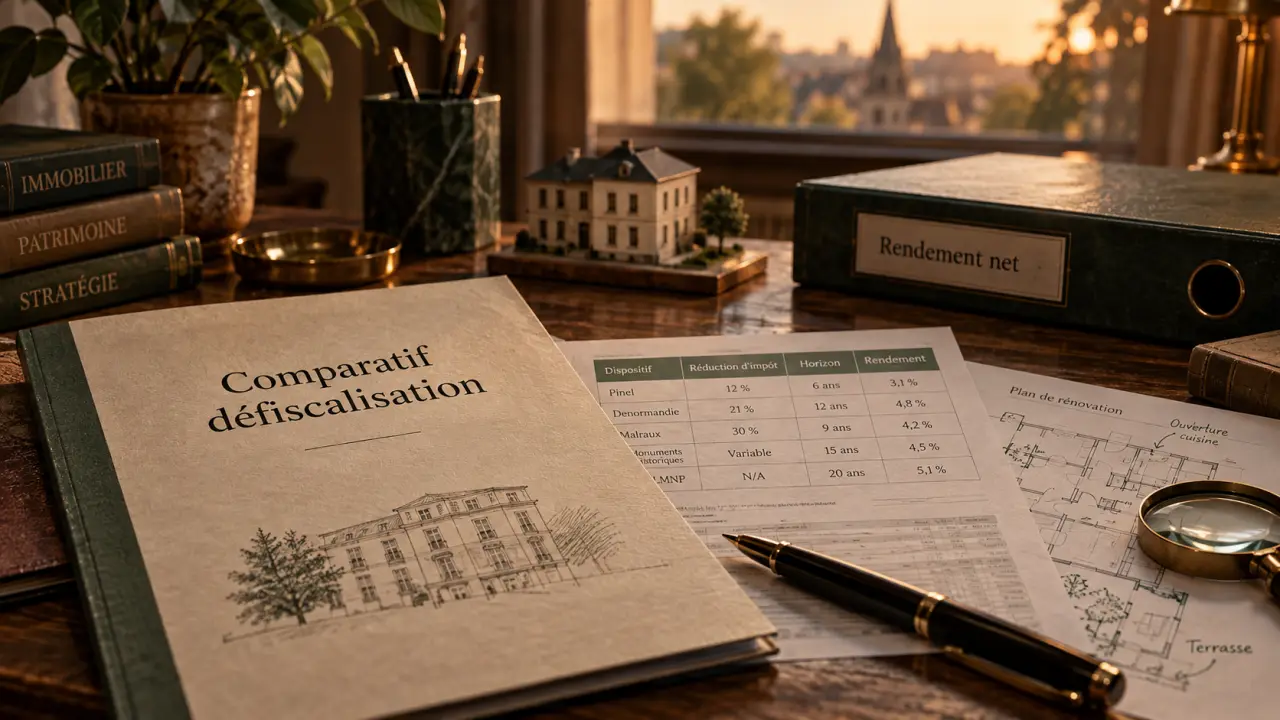
Un comparatif de défiscalisation immobilière ne consiste pas à classer les dispositifs selon la réduction d’impôt annoncée. Le bon choix dépend de votre niveau d’imposition, de votre capacité d’épargne, de la durée pendant laquelle vous pouvez immobiliser votre capital et du type de bien que vous êtes prêt à détenir. Un avantage fiscal séduisant peut devenir coûteux si le logement se loue mal, si les travaux dérapent ou si la revente est difficile.
Comparer les dispositifs à partir de votre situation fiscale
La défiscalisation immobilière consiste à utiliser un investissement immobilier pour diminuer l’impôt sur le revenu, réduire une base taxable ou créer des revenus futurs moins fiscalisés. Ces mécanismes n’ont pas le même effet : certains accordent une réduction d’impôt, d’autres permettent de déduire des charges ou d’imputer un déficit. Cette différence détermine leur intérêt réel.
Calcul du rendement locatif net
Estimez la rentabilité annuelle de votre opération après vacance locative et charges courantes.
Résultats estimatifs
Formule : (loyers annuels effectivement perçus − charges annuelles − taxe foncière − assurance − frais de gestion − intérêts d’emprunt) ÷ coût total de l’opération × 100.
À retenir : ce calcul est une estimation. Il ne tient pas compte de l’évolution du prix du bien ni de votre fiscalité personnelle.
Réduction d’impôt, déduction et déficit : trois logiques distinctes
Une réduction d’impôt diminue directement le montant dû, sous réserve de respecter les conditions du dispositif. Elle convient surtout aux contribuables qui paient déjà suffisamment d’impôt et qui acceptent un engagement de conservation ou de location. La déduction fiscale réduit le revenu imposable : son efficacité dépend donc de votre tranche marginale d’imposition. Enfin, le déficit foncier résulte généralement de charges et de travaux supérieurs aux revenus fonciers. Il peut alléger la fiscalité d’un propriétaire qui détient déjà des biens loués nus.
Avant de comparer les promesses commerciales, identifiez précisément la nature de l’économie fiscale. Deux opérations affichant un avantage équivalent en euros peuvent avoir des conséquences très différentes sur votre trésorerie, votre déclaration de revenus et votre patrimoine à long terme.
Les profils auxquels répondent les principales solutions
| Situation recherchée | Piste généralement étudiée | Point de vigilance |
|---|---|---|
| Réduire l’impôt en investissant dans un logement neuf ou rénové | Dispositif locatif avec engagement de location | Plafonds, loyers, durée d’engagement et emplacement |
| Rénover un bien ancien et percevoir des loyers nus | Déficit foncier | Montant et nature des travaux, conservation du bien |
| Investir dans un immeuble ancien à caractère patrimonial | Régimes liés à la restauration immobilière | Coût des travaux, contraintes architecturales et revente |
| Créer des revenus locatifs meublés | Location meublée et amortissement selon le régime applicable | Fiscalité à la revente, gestion et qualité de l’exploitation |
Les critères qui changent vraiment un comparatif de défiscalisation immobilière
Le montant d’impôt économisé est visible. La qualité du bien et les contraintes qui l’accompagnent le sont moins. Pourtant, elles expliquent une grande partie de la réussite ou de l’échec d’un investissement. Un comparatif utile confronte chaque dispositif à votre projet patrimonial, et non à une seule ligne de votre avis d’imposition.
L’emplacement avant l’avantage fiscal
Un logement acheté uniquement parce qu’il ouvre droit à un avantage fiscal peut souffrir d’une demande locative insuffisante. Vérifiez la présence d’emplois, de transports, de commerces, d’établissements d’enseignement et de services. Étudiez aussi les loyers réellement pratiqués, le niveau de vacance observé et l’offre de logements similaires dans le quartier.
Le rendement ne se résume jamais à un loyer théorique. Intégrez les périodes sans locataire, les charges de copropriété, la taxe foncière, l’assurance, les frais de gestion, les travaux futurs et le coût du financement. Si l’opération ne tient plus lorsque l’avantage fiscal diminue ou disparaît, elle est trop fragile.
La durée d’immobilisation du capital
La plupart des solutions de défiscalisation imposent une discipline de long terme : louer pendant une période donnée, conserver le bien, effectuer des travaux encadrés ou respecter un régime fiscal précis. Votre horizon doit être compatible avec ces obligations. Un changement professionnel, une séparation, un besoin de liquidités ou un déménagement peuvent transformer une opération rigide en contrainte financière.
Il est utile de raisonner avec une matrice de décision : placez d’un côté la fiscalité, de l’autre la liquidité, le risque locatif, l’effort d’épargne et le potentiel de revente. Cette lecture croisée évite un biais courant : accorder trop de poids à l’impôt économisé alors que la disponibilité de votre capital et la solidité de la demande locative déterminent la viabilité du projet.
Neuf, ancien, travaux ou meublé : choisir le bon terrain d’investissement
Chaque famille d’investissement immobilier présente un équilibre différent entre simplicité, fiscalité, rendement potentiel et implication personnelle. Il n’existe pas de solution universelle : le bon choix est celui dont les contraintes correspondent à vos moyens et à vos compétences.
Le logement neuf ou assimilé : une approche plus cadrée
Les mécanismes liés au logement neuf ou à certains logements réhabilités sont souvent appréciés pour leur cadre lisible : conditions de location, plafonds éventuels, durée d’engagement et réduction fiscale connue à l’avance. En contrepartie, le prix d’acquisition peut être élevé et la marge de négociation limitée. Méfiez-vous aussi des zones où de nombreux programmes sortent simultanément : une offre locative abondante peut peser sur les loyers et la revente.
L’ancien avec travaux : plus de maîtrise, plus de responsabilités
L’ancien peut offrir un prix d’entrée plus cohérent avec le marché local et un potentiel de valorisation après rénovation. Le déficit foncier intéresse particulièrement les investisseurs disposant de revenus fonciers ou souhaitant engager des travaux sur une location nue. Les devis, les délais, les autorisations et la sélection des entreprises deviennent alors déterminants. Une enveloppe de sécurité est indispensable : un chantier ne doit pas reposer sur un budget calculé au centime près.
Le meublé : penser exploitation avant fiscalité
La location meublée peut répondre à une demande forte dans certains secteurs, notamment près des centres d’emploi, des campus ou des pôles de transport. Son régime fiscal peut être attractif, mais il implique une gestion plus active : mobilier, rotation des occupants, entretien, état des lieux et parfois services délégués. Le comparatif doit donc inclure le temps de gestion, les honoraires éventuels et le risque de vacance entre deux locations.
Les erreurs qui transforment une économie d’impôt en mauvaise opération
Le premier écueil consiste à acheter un produit fiscal plutôt qu’un bien immobilier. Une réduction d’impôt ne compense ni un prix surévalué, ni une localisation faible, ni un loyer irréaliste. Demandez-vous toujours qui achèterait ou louerait ce logement sans avantage fiscal.
- Signer sans analyser le marché local : comparez les biens similaires, les loyers constatés et la profondeur de la demande.
- Oublier le coût global : ajoutez les intérêts d’emprunt, les assurances, les charges, la fiscalité, la gestion et les travaux à venir.
- Surestimer sa capacité d’épargne : un effort mensuel supportable doit le rester en cas de vacance ou d’imprévu.
- Confondre rendement brut et résultat net : seule une projection après charges permet de juger l’opération.
- Négliger la sortie : envisagez dès l’achat la revente, la transmission, la poursuite de la location ou l’occupation personnelle.
Construire votre comparaison avant de vous engager
Commencez par réunir vos informations : revenu imposable, impôt acquitté, crédits en cours, épargne disponible, patrimoine déjà détenu et objectif principal. Cherchez-vous une baisse d’impôt immédiate, un complément de revenus, la constitution d’un patrimoine ou la préparation d’un projet familial ? Une même solution ne répond pas avec la même pertinence à ces objectifs.
Réalisez ensuite plusieurs simulations prudentes. Testez un loyer inférieur à vos prévisions, une période de vacance, des charges plus élevées et une revente sans hausse de prix. Comparez le coût net annuel, l’économie fiscale, le capital remboursé et la valeur probable du bien à différents horizons. Cette méthode révèle si l’avantage fiscal améliore réellement une opération immobilière saine ou s’il tente seulement d’en masquer les faiblesses.
Enfin, faites vérifier les règles applicables au moment de l’achat par un professionnel compétent. Les conditions d’éligibilité, les plafonds, les obligations déclaratives et les conséquences d’une revente anticipée sont essentiels à examiner. La meilleure défiscalisation immobilière reste celle que vous comprenez, que vous pouvez financer durablement et dont la valeur patrimoniale demeure cohérente une fois l’avantage fiscal terminé.

- La défiscalisation immobilière réduit l’impôt, à condition de choisir un bien solide - 12 octobre 2026
- Une toiture en shingle dure 20 à 50 ans, selon la pose et l’exposition - 11 octobre 2026
- Saignée dans le placo : l’enduit trop fin qui finit par fissurer - 10 octobre 2026
Articles qui pourraient vous intéresser :
 Logista saint nazaire : services, horaires et contacts du centre
 Diagnostic structurel obligatoire : quels immeubles sont concernés, quel délai pour transmettre et que risque la carence ?
 35 % d’endettement, 70 % de loyers retenus : calculer votre capacité d’emprunt locatif
 Fiscalité de l’immobilier locatif : micro, réel et choix du régime selon vos loyers nets