Investir dans l’ancien : la rentabilité dépend du coût total, pas du prix affiché
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Relu, corrigé et validé par : Romain Dubois — Rédacteur en chef
L’investissement immobilier ancien peut aider à construire un patrimoine locatif, à condition de raisonner en coût global plutôt qu’en simple prix d’achat. Un appartement moins cher que dans le neuf peut offrir un meilleur rendement grâce à son emplacement et à son potentiel de rénovation. Mais les frais d’acquisition, les travaux, la copropriété et la vacance locative peuvent aussi réduire fortement la rentabilité. La décision repose donc sur une analyse chiffrée du bien, de la demande locative et de la performance énergétique.
Pourquoi l’ancien peut créer une vraie opportunité locative
Le premier attrait de l’immobilier ancien tient à son prix d’entrée. Une décote indicative de 10 à 20 % par rapport au neuf peut exister selon le secteur, l’état du logement et les travaux à prévoir. Elle permet parfois d’acheter dans un quartier central, proche des transports, des commerces, des établissements d’enseignement ou des bassins d’emploi. Ces critères soutiennent le niveau des loyers et facilitent souvent la relocation.
Calculateur de rentabilité locative
Données de l’investissement
Financement & Revenus
Charges annuelles
Résultats
Coût total : 0 €
Mensualité crédit : 0 €
Rendement brut : 0 %
Cash-flow mensuel (net) : 0 €
Note : Ces résultats sont indicatifs. La fiscalité réelle dépend de votre situation et du régime choisi (LMNP, foncier, etc.).
L’ancien offre aussi un potentiel de création de valeur. Un logement mal agencé, peu lumineux ou énergivore peut devenir plus attractif après une rénovation ciblée : isolation, ventilation, cuisine fonctionnelle, salle d’eau modernisée, rangements ou éclairage. L’objectif n’est pas de rénover pour rénover. Il faut adapter le logement aux attentes de la cible locative, qu’il s’agisse d’un étudiant, d’un jeune actif, d’une famille ou d’un locataire en mobilité professionnelle.
Le cachet ne remplace pas la demande locative
Le parquet, la hauteur sous plafond, les moulures ou une façade ancienne renforcent l’attrait d’un logement. Ils ne compensent toutefois ni une rue bruyante, ni un plan peu pratique, ni des charges élevées. Avant de se laisser séduire par le charme, comparez les annonces concurrentes : surfaces proposées, loyers demandés, durée de publication, typologie des logements et équipements recherchés. Un bon investissement est d’abord un bien facile à louer sur la durée.
Un quartier ancien peut évoluer de façon inégale. La demande se concentre souvent autour des rues bien desservies, des commerces utiles et des projets de requalification. Pour apprécier cette dynamique, visitez le secteur à plusieurs moments de la journée. Repérez les rez-de-chaussée vacants, les nuisances sonores et la qualité des cheminements piétons. Cette observation du terrain peut compter davantage qu’un rendement affiché dans une annonce.
Ancien ou neuf : comparer le coût total, pas seulement le confort
Le neuf apporte généralement des garanties, des charges initiales plus prévisibles et une meilleure performance énergétique. L’ancien propose plus souvent des adresses établies et un prix d’acquisition inférieur, mais il demande une analyse plus poussée et une réserve financière. Les frais de notaire illustrent cet arbitrage : ils représentent environ 7 à 8 % dans l’ancien, contre environ 2 à 3 % dans le neuf.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Prix d’achat | Peut bénéficier d’une décote selon l’état du bien | Souvent plus élevé à emplacement comparable |
| Frais d’acquisition | Environ 7 à 8 % | Environ 2 à 3 % |
| Emplacement | Souvent central, dans des quartiers déjà constitués | Plus fréquemment situé dans des programmes récents |
| Travaux | À chiffrer et à piloter avant l’achat | En principe limités au départ |
| Performance énergétique | Très variable, parfois à améliorer | Généralement meilleure à la livraison |
| Valorisation | Possible après une rénovation réussie | Dépend davantage de l’emplacement et du marché |
Le neuf convient davantage à l’investisseur qui recherche une mise en location simple et un risque technique réduit. L’ancien s’adresse plutôt à celui qui accepte de préparer les travaux, de négocier et de suivre l’opération. Dans les deux cas, le loyer prévisionnel doit rester cohérent avec le marché local, et non avec l’objectif de rentabilité souhaité.
Les vérifications qui évitent une mauvaise surprise après la signature
Dans l’ancien, la visite doit se transformer en véritable audit. Les diagnostics immobiliers sont indispensables, mais ils ne suffisent pas à évaluer l’état réel d’une toiture, d’une structure, d’une installation électrique ou d’une plomberie vieillissante. Un professionnel compétent peut sécuriser l’estimation des travaux et repérer les défauts qui échappent à une visite rapide.
Analyser le logement et la copropriété ensemble
Demandez les procès-verbaux d’assemblée générale, le montant des charges, les travaux votés ou envisagés, les éventuels impayés et les informations disponibles sur le syndic. Une façade à rénover, une réfection de toiture, un ravalement ou une intervention sur les parties communes peuvent modifier sensiblement le budget. Intégrez les charges non récupérables au calcul de rentabilité, au même titre que l’assurance propriétaire non occupant et les frais de gestion.
- Vérifiez l’étiquette énergétique et les travaux nécessaires pour améliorer le confort et la performance du logement.
- Recherchez les traces d’humidité, les fissures, les défauts de ventilation et les nuisances sonores.
- Faites chiffrer les travaux avant le compromis, en prévoyant une marge pour les aléas du chantier.
- Contrôlez l’assainissement non collectif lorsqu’il concerne le bien.
- Évaluez le délai entre l’achat, les travaux et la première mise en location.
La rénovation énergétique mérite une attention particulière. Elle améliore le confort, l’attractivité et la pérennité locative du bien. Selon l’éligibilité du projet, l’éco-PTZ peut atteindre 30 000 €, avec une durée maximale de remboursement de 15 ans. Ce financement ne doit toutefois pas servir à équilibrer artificiellement un projet dont le prix, le loyer ou le budget travaux restent incohérents.
Calculer une rentabilité qui résiste aux dépenses réelles
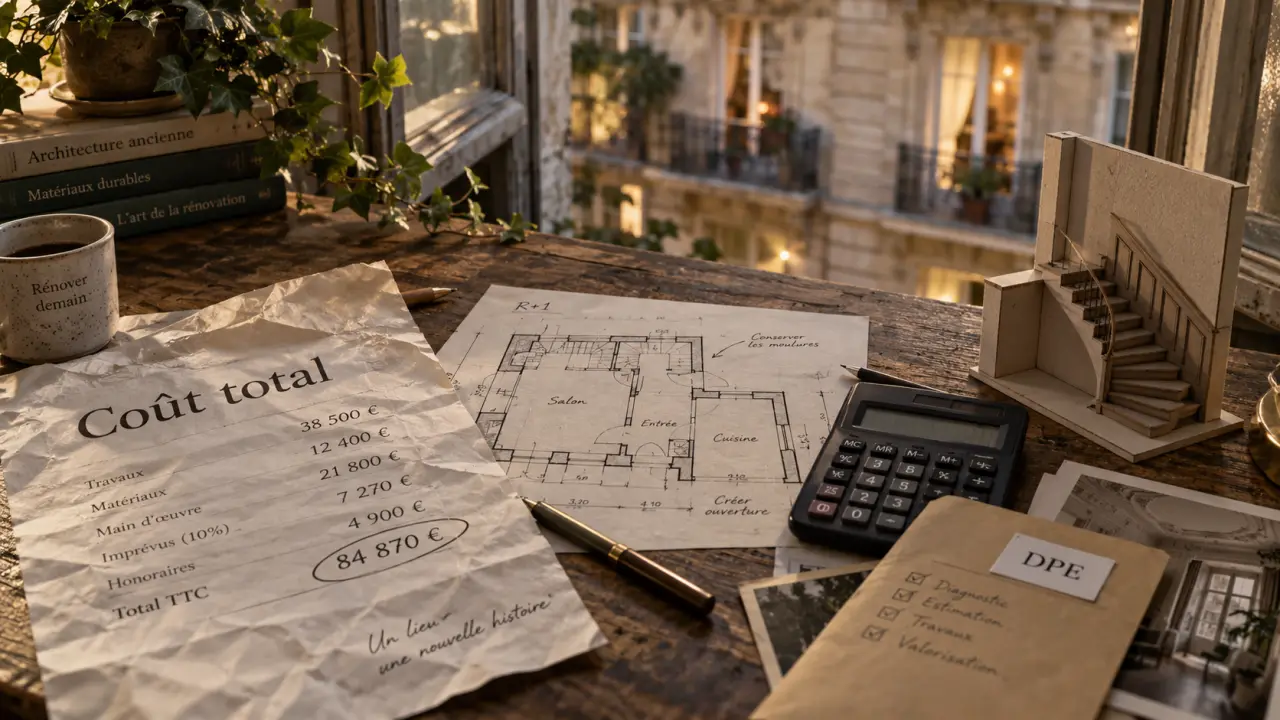
Le rendement brut constitue un premier repère : les loyers annuels sont divisés par le prix d’achat, puis multipliés par 100. Ce calcul ignore toutefois les frais de notaire, les travaux, le crédit, les charges, la fiscalité et les périodes sans locataire. Pour comparer deux projets, partez du coût total de l’opération : prix d’achat, frais d’acquisition, travaux, ameublement éventuel, frais de dossier, garanties et trésorerie de sécurité.
Retranchez ensuite des loyers annuels les charges non récupérables, la taxe foncière, les assurances, les frais de gestion, l’entretien courant et une provision pour vacance locative. Le résultat permet d’apprécier le rendement net avant financement. Confrontez enfin ce montant aux mensualités du crédit pour mesurer le cash-flow réel. Un bien rentable sur le papier peut exiger un effort d’épargne important si le financement est mal calibré.
Préparer le financement dès la recherche
Les frais de notaire et les premiers travaux sont souvent couverts en partie par l’apport personnel. Avant toute offre, réalisez une simulation de prêt immobilier qui intègre l’acquisition et les travaux lorsque cela est possible. Présentez un dossier cohérent : revenus, charges, épargne disponible, estimation locative prudente, devis et calendrier de chantier. Une capacité d’emprunt solide renforce aussi votre crédibilité lors de la négociation.
Fiscalité : choisir un régime au service du projet
La fiscalité ne doit pas guider seule un investissement immobilier ancien, mais elle peut améliorer son équilibre. En location nue, le régime réel permet de déduire certaines charges et dépenses éligibles des revenus fonciers. Lorsque les charges dépassent les revenus, un déficit foncier peut se former. Le montant cité d’imputation sur le revenu global est de 10 700 €, sous réserve du respect des règles applicables. La part non utilisée peut être reportée de 6 à 10 ans selon la nature des revenus.
La location meublée relève d’une logique différente, notamment avec le régime micro-BIC ou le régime réel. Le choix entre location vide et meublée dépend de la demande locale, du niveau de loyer, du temps de gestion accepté et de la situation fiscale de l’investisseur. Le régime fiscal doit donc accompagner le projet, et non compenser un bien mal situé ou trop coûteux à rénover.
Certains mécanismes ciblent des opérations précises : Denormandie ou Pinel ancien, Loc’Avantages, Malraux et Monuments historiques. Le Denormandie ou le Pinel ancien peuvent prévoir une réduction de 12 % pour 6 ans, 18 % pour 9 ans et 21 % pour 12 ans, dans la limite citée de 300 000 € et de 5 500 € par m². Pour le Denormandie, les travaux doivent notamment représenter au moins 25 % du coût total de l’opération. Ces dispositifs imposent des conditions de localisation, de travaux, de location et parfois de plafonds. Vérifiez donc les règles applicables auprès d’un professionnel avant de signer.
Un investissement ancien réussi repose sur un emplacement locatif solide, un diagnostic technique précis, un budget travaux maîtrisé et une fiscalité choisie après le calcul économique. Si l’une de ces pièces manque, le charme du bien ne suffit pas à protéger votre rentabilité.

- Investir dans l’ancien : la rentabilité dépend du coût total, pas du prix affiché - 5 octobre 2026
- Plante d’extérieur : choisissez-la selon l’exposition, le gel et le pot - 4 octobre 2026
- Mobilier de jardin : le style séduit, le matériau décide - 3 octobre 2026
Articles qui pourraient vous intéresser :
 Logista saint nazaire : services, horaires et contacts du centre
 Salpêtre sur les murs : comment identifier et stopper cette dégradation structurelle ?
 Bâche pour toiture : quel grammage choisir pour garantir une étanchéité durable ?
 Vendre ses parts de SCPI : les 3 leviers pour optimiser votre sortie et limiter la décote