Formation asset management immobilier : choisir entre fondamentaux et arbitrages avancés
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Mis à jour le 29 octobre 2026
Une formation en asset management immobilier doit vous apprendre à décider : conserver un immeuble, engager des travaux, revoir sa stratégie locative ou vendre. Pour choisir le bon programme, partez de votre niveau actuel et des décisions que vous devrez prendre. Les critères déterminants sont le contenu financier et juridique, la place des exercices, l’expérience du formateur et les modalités de financement.
Identifier les décisions que vous voulez apprendre à prendre
L’asset management immobilier consiste à piloter la stratégie d’un actif ou d’un portefeuille pour un propriétaire, une entreprise ou un investisseur institutionnel. Son objectif est de rechercher une performance cohérente avec le risque accepté, l’horizon de détention et les contraintes du patrimoine. Il ne se confond pas avec la gestion d’actifs financiers, même s’il mobilise des méthodes d’analyse communes.
Calculer la rentabilité d’un actif immobilier
Saisissez vos hypothèses pour obtenir une estimation du rendement brut, du rendement net, de la valeur actuelle nette (VAN) et du taux de rendement interne (TRI).
Résultats
Le rendement brut est calculé sur le coût total d’acquisition, égal au prix d’acquisition augmenté des frais initiaux.
Hypothèses retenues
Détail des flux par année
| Année | Loyers encaissés | Charges | Travaux | Revente | Flux net | Flux actualisé |
|---|
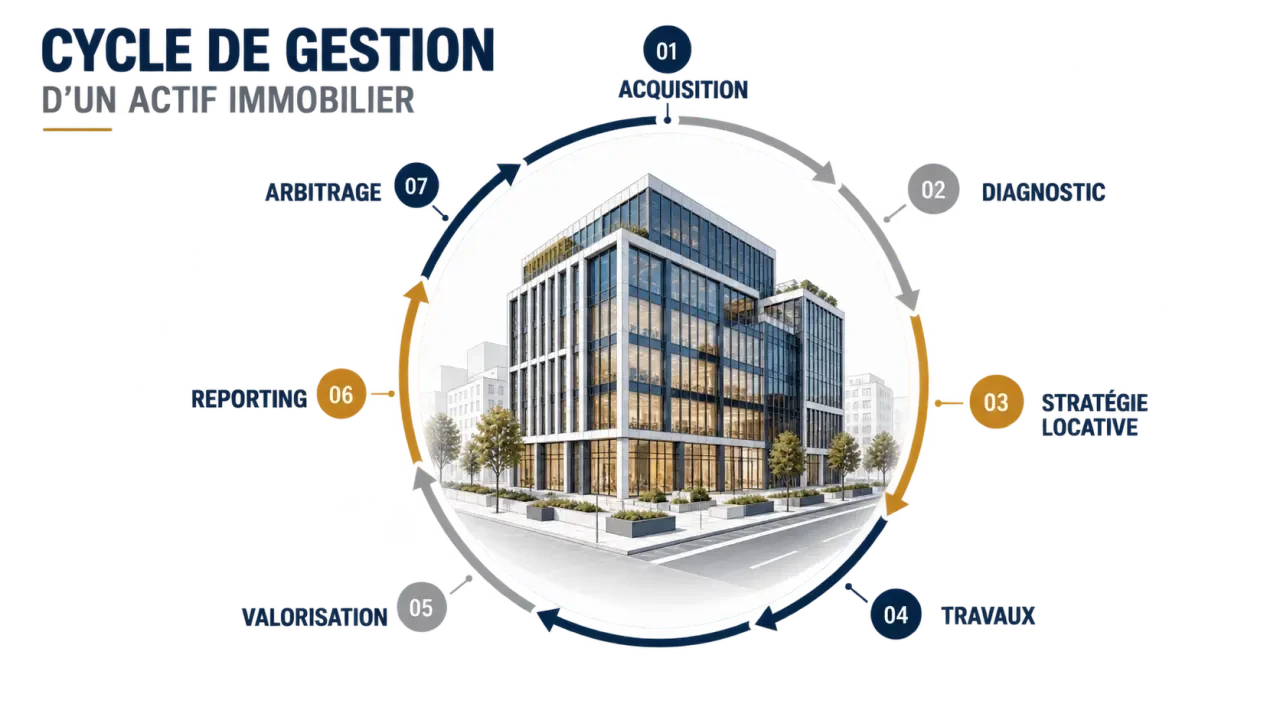
L’asset manager construit un business plan, suit les revenus et les dépenses, propose des investissements et prépare les arbitrages. Il coordonne notamment les gestionnaires locatifs, les conseils juridiques et les intervenants techniques. Là où le property management se concentre sur la gestion opérationnelle de l’immeuble, l’asset management fixe la trajectoire économique et contrôle son exécution.
Avant de comparer les formations, formulez votre objectif professionnel :
- Gestionnaire immobilier : passer du suivi des baux à la recommandation d’une stratégie patrimoniale.
- Analyste financier : intégrer les réalités locatives, techniques et réglementaires dans un modèle immobilier.
- Responsable immobilier ou investisseur : hiérarchiser les travaux et comparer conservation, relocation et cession.
- Candidat en reconversion : acquérir les bases avant un parcours plus approfondi et une première expérience.
Une formation courte renforce des compétences ciblées ; elle ne garantit pas, à elle seule, l’accès au métier. EFE évoque cinq années d’études après le bac pour devenir asset manager : ce repère souligne l’importance du socle initial, auquel s’ajoutent l’expérience et la maîtrise des outils.
Fondamentaux ou approfondissement : choisir selon ses acquis
Les intitulés « niveau 1 » et « niveau 2 » ne constituent pas une nomenclature uniforme entre organismes. Comparez les prérequis et les exercices attendus, plutôt que le seul nom du parcours.
| Critère | Fondamentaux | Approfondissement |
|---|---|---|
| Point de départ | Connaissances immobilières ou financières à structurer | Bases déjà acquises et pratique à renforcer |
| Objectif | Comprendre le cycle de gestion et les indicateurs | Comparer des stratégies et défendre un arbitrage |
| Travail attendu | Lire un bail, analyser des revenus, construire un diagnostic | Modéliser des scénarios, intégrer travaux et fiscalité |
| Résultat recherché | Participer à l’analyse d’un actif | Formuler une recommandation argumentée |
Pour vérifier votre niveau, demandez-vous si vous savez distinguer charges récupérables et non récupérables, lire un échéancier locatif et expliquer l’effet d’une vacance sur la trésorerie. Si ces notions restent fragiles, un module fondamental sera généralement plus profitable qu’un approfondissement centré sur les opérations complexes.
Les offres présentent des orientations différentes. First Finance propose une introduction aux fondamentaux avec études de cas. EFE annonce une formation de deux jours, sur site ou à distance, orientée vers la pratique. Le niveau 2 de Lefebvre Dalloz approfondit notamment la rentabilité, les baux, les travaux et les choix de gestion patrimoniale. Demandez les programmes actualisés pour confirmer durée, prérequis et disponibilité des sessions.
Exiger un programme qui relie calculs, baux et travaux
Mesurer la performance sans confondre les indicateurs
Un programme solide distingue rendement locatif, trésorerie et rentabilité globale. Le rendement brut rapporte les loyers annuels au coût d’acquisition retenu ; le rendement net intègre les dépenses supportées par le propriétaire. Pour la rentabilité « nette-nette », vérifiez les conventions utilisées, notamment le traitement de la fiscalité. Sans périmètre explicite, deux résultats ne sont pas comparables.
La VAN, valeur actuelle nette, mesure la valeur des flux futurs actualisés, après prise en compte de l’investissement initial. Le TRI, taux de rendement interne, correspond au taux qui annule cette VAN. La formation doit vous faire manipuler ces calculs dans un tableur, puis tester les hypothèses : loyers, vacance, dépenses, prix de sortie et calendrier des travaux.
Transformer les contraintes de l’immeuble en scénarios
Le volet juridique doit couvrir les statuts locatifs, les clauses du bail, les garanties, la révision des loyers et la répartition des charges. Selon votre activité, un approfondissement peut traiter la cession de droit au bail, la cession de fonds de commerce ou les baux de longue durée. L’intérêt est de comprendre leurs conséquences économiques, pas seulement de connaître leur définition.
Le volet technique doit relier travaux, conformité et valorisation. Il faut notamment distinguer le DPE du dispositif éco-énergie tertiaire, ou DEET, et identifier les obligations réellement applicables à l’actif étudié. Une rénovation ne crée pas automatiquement de valeur : son coût, les interruptions locatives et les perspectives de commercialisation doivent entrer dans le business plan.
Pensez aussi à l’effet d’écho entre les hypothèses : un chantier retarde une relocation, ce décalage réduit les encaissements et peut modifier le besoin de financement. Un bon cas pratique permet de suivre cette propagation dans tout le modèle. Demandez qu’une même hypothèse soit modifiée du calendrier des travaux jusqu’au reporting final : vous apprendrez à détecter les incohérences qu’un tableau de rentabilité isolé laisse passer.
Comparer la pédagogie et les preuves de qualité
Le présentiel facilite les échanges directs ; le distanciel évite les déplacements, à condition de préserver les exercices et les corrections. Vérifiez la durée effective d’enseignement, le temps de travail personnel, la taille du groupe et les conditions d’accès aux ressources après la session.
Le meilleur indicateur pédagogique reste ce que vous produirez vous-même. Demandez si vous repartirez avec un business plan exploitable, un modèle de reporting ou une grille d’arbitrage. Un cas complet devrait conduire du diagnostic initial à une recommandation défendue devant un investisseur, avec une correction explicitant les erreurs.
- Formateur : quelle expérience possède-t-il sur les actifs et problématiques qui vous concernent ?
- Outils : quel tableur ou logiciel est utilisé, et les fichiers sont-ils réutilisables ?
- Évaluation : s’agit-il d’un questionnaire, d’un exercice corrigé ou d’une mise en situation ?
- Accompagnement : un échange est-il prévu avant ou après la formation ?
Les preuves institutionnelles doivent être interprétées précisément. EFE met en avant plus de 30 ans d’expérience et plus de 600 formations : ces éléments renseignent sur l’organisme, pas sur les résultats d’un module particulier. Qualiopi porte sur la qualité du processus de formation ; elle ne constitue ni un diplôme métier ni une garantie d’éligibilité au CPF.
Lefebvre Dalloz affiche une note de 3,9/5 sur 7 avis. Ce retour mérite lecture, mais son faible volume invite à examiner surtout les commentaires sur le niveau, les exercices et l’animation.
Valider le coût, le financement et l’utilité professionnelle
Comparez le coût total : frais pédagogiques, éventuels déplacements, hébergement et temps mobilisé. En l’absence de tarif confirmé, demandez un devis précisant les prestations incluses, les conditions de report et d’annulation. Faites aussi confirmer les dates et le maintien de la session avant tout engagement.
Pour un salarié, le plan de développement des compétences peut être une voie de financement. Une prise en charge par l’OPCO dépend notamment des règles applicables à l’entreprise et du dossier. Le CPF ne doit être envisagé qu’après vérification de l’éligibilité exacte de la formation. Sollicitez votre service RH et l’organisme avant l’inscription, sans supposer une prise en charge automatique.
Enfin, reliez votre choix à un livrable professionnel : analyser un actif, préparer un budget travaux ou présenter un arbitrage. Ces acquis peuvent soutenir une évolution vers l’analyse immobilière, l’asset management ou des responsabilités patrimoniales, selon votre parcours. Avant de réserver, demandez le programme détaillé, un exemple d’exercice et un échange de positionnement : vous vérifierez ainsi que la formation répond à votre prochaine responsabilité, et pas seulement à un intitulé de poste.
- Formation asset management immobilier : choisir entre fondamentaux et arbitrages avancés - 28 octobre 2026
- Aménagement paysager devant maison : une entrée accueillante, pas un décor à entretenir sans fin - 27 octobre 2026
- Déco pour bureau maison : un espace chaleureux sans encombrer le plateau - 26 octobre 2026
Articles qui pourraient vous intéresser :
 Support balai mural : le guide complet pour gagner de la place à la maison
 Voisin travaux : droits, recours et bonnes pratiques pour préserver la paix
 Diagnostic termites : quel budget prévoir et quels sont les 3 facteurs qui influencent réellement votre facture ?
 Appartement T3 : combien de chambres et quelles règles pour ne pas se tromper ?