Immobilier locatif : le calcul qui révèle un cash-flow fragile avant l’achat
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Relu, corrigé et validé par : Romain Dubois — Rédacteur en chef
Un projet d’immobilier locatif ne consiste pas seulement à acheter un appartement et à percevoir un loyer. Sa solidité repose sur plusieurs paramètres : la demande locale, le prix d’acquisition, le financement, la fiscalité et la capacité à absorber les imprévus. Avant de faire une offre, transformez donc votre intuition en scénario chiffré.
Partir de votre objectif, pas d’un rendement affiché
L’investissement locatif peut répondre à plusieurs objectifs : créer un patrimoine transmissible, compléter ses revenus à la retraite, rechercher un cash-flow ou réduire une pression fiscale. Ces priorités ne conduisent ni au même type de bien ni à la même durée de détention. Un logement bien situé dans une ville attractive peut privilégier la sécurité patrimoniale et la revente, avec une rentabilité brute parfois modérée. À l’inverse, un investissement de rendement exige souvent un prix d’achat bas, une exploitation plus active et une tolérance supérieure au risque locatif.
Choisir une stratégie compatible avec votre disponibilité
La location nue convient souvent à une approche stable : le bail est généralement conclu pour trois ans et la rotation des occupants est plus faible. La location meublée peut permettre un loyer supérieur et répondre à une demande de mobilité, mais elle exige un équipement complet, davantage de suivi et une comptabilité potentiellement plus technique. La colocation augmente le revenu potentiel par mètre carré, tout en compliquant la sélection des locataires et en augmentant le turnover. La courte durée peut générer des recettes élevées, mais elle dépend fortement de la saisonnalité, de la réglementation locale et d’une organisation proche de l’hôtellerie.
| Stratégie | Atout principal | Point de vigilance |
|---|---|---|
| Location nue | Stabilité et gestion plus simple | Fiscalité des revenus fonciers |
| Location meublée | Souplesse et loyer potentiellement plus élevé | Mobilier, gestion et régime fiscal à arbitrer |
| Colocation | Revenus mutualisés | Turnover et usure accrue du logement |
| Courte durée | Recettes parfois supérieures | Règles locales, vacance et conciergerie |
Lire un quartier comme un futur locataire
La tension locative ne se mesure pas uniquement à la réputation d’une ville. Elle s’observe à l’échelle du quartier : transports, bassins d’emploi, universités, commerces utiles, services de santé, stationnement et qualité de vie quotidienne. Définissez d’abord votre locataire cible, qu’il s’agisse d’un étudiant, d’un jeune actif, d’une famille, d’un senior ou d’un salarié en mobilité. Vérifiez ensuite que le logement correspond réellement à ses usages.
Comparer les loyers, les prix et la concurrence
Analysez les annonces comparables, mais aussi leur ancienneté. Un bien qui reste longtemps en ligne peut signaler un loyer excessif, un défaut de confort ou une localisation moins recherchée. Les données du site DVF permettent de rapprocher le prix demandé des transactions passées. Comparez ensuite le loyer envisageable au coût total de l’opération, et non au seul prix affiché. Les frais de notaire, les travaux, l’ameublement, les frais de dossier et les éventuels honoraires d’agence font partie du coût d’entrée.
Un logement locatif doit offrir un cadre fonctionnel, pas seulement une impression favorable pendant la visite. Une entrée où poser un vélo, des rangements suffisants, une lumière bien répartie, une isolation acoustique correcte et un espace de télétravail peuvent réduire le turnover. Ces caractéristiques influencent la durée d’occupation et les remises en état entre deux baux. Elles peuvent donc peser davantage sur la régularité des loyers qu’une finition décorative coûteuse.
DPE, copropriété et travaux : les coûts qui se cachent derrière la visite
Le DPE mérite une lecture complète, au même titre que les diagnostics et les procès-verbaux d’assemblée générale. Un logement énergivore peut nécessiter des travaux pour rester louable, attirer les candidats et éviter une décote à la revente. Dans une copropriété, examinez les charges, les impayés, les travaux votés ou envisagés, ainsi que l’état de la toiture, des façades et du chauffage collectif. Une bonne affaire apparente peut perdre son intérêt après un appel de fonds important.
Calculer la rentabilité au-delà du loyer mensuel
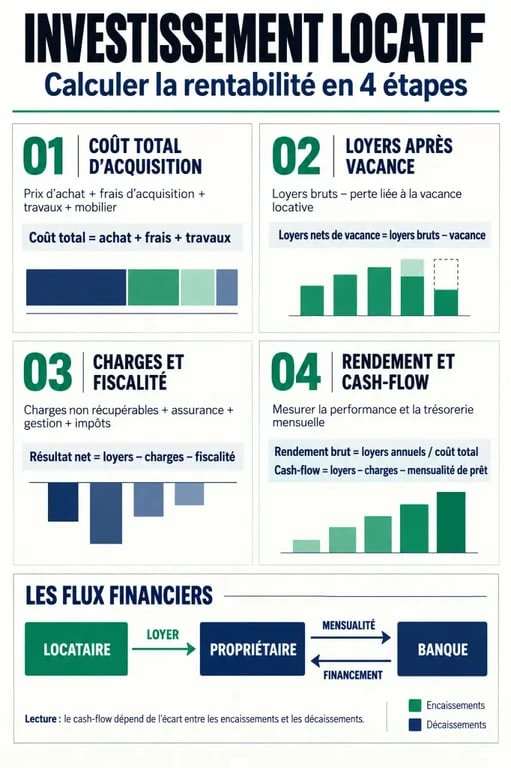
Le rendement brut fournit une première indication : loyers annuels hors charges ÷ coût total d’acquisition × 100. Il permet de comparer rapidement plusieurs opportunités, mais il ne suffit pas pour décider. Le coût total d’acquisition inclut le prix du bien, les frais de notaire, les travaux et l’ameublement éventuel.
Passer du rendement net au cash-flow
Le rendement net retire les dépenses récurrentes : taxe foncière, charges non récupérables, assurance propriétaire non occupant, frais de gestion, entretien et vacance locative. Pour une estimation plus réaliste, prévoyez aussi une enveloppe pour les travaux. Une provision annuelle de 0,5 % de la valeur du bien constitue un repère prudent, à adapter à l’état du logement et à celui de la copropriété.
Le cash-flow correspond à ce qui reste chaque mois après les loyers encaissés, les charges, la fiscalité et la mensualité de crédit. Un bien loué 600 € avec 700 € de dépenses mensuelles produit un cash-flow de -100 €. Ce résultat n’interdit pas l’achat : un effort d’épargne peut être acceptable dans une logique patrimoniale. Il doit toutefois rester soutenable si le logement est vacant, si un équipement tombe en panne ou si le loyer progresse moins vite que prévu.
- Calculez un scénario central avec un loyer réaliste, et non avec le loyer le plus optimiste observé.
- Testez un scénario défavorable intégrant la vacance, les travaux et la hausse des charges.
- Ajoutez l’impôt estimé selon votre situation personnelle.
- Projetez la revente en intégrant les frais de sortie, le délai de commercialisation et une valeur prudente.
Financement et fiscalité : deux leviers à coordonner
Le crédit immobilier crée un effet de levier : les loyers participent au remboursement d’un actif financé en grande partie par la banque. L’apport sert souvent à couvrir les frais annexes, mais il ne faut pas vider toute son épargne. Une réserve de sécurité permet de financer une période de vacance ou un chantier sans recourir à un crédit coûteux. La banque apprécie un dossier lisible, avec des revenus stables, des comptes bien tenus, une estimation locative crédible et un budget qui intègre les charges.
Location nue, LMNP et SCI : ne pas choisir sur une promesse fiscale
En location nue, les loyers relèvent des revenus fonciers. Le micro-foncier est accessible sous conditions lorsque les revenus fonciers annuels ne dépassent pas 15 000 €, avec un abattement de 30 %. Le régime réel permet de déduire les charges éligibles et peut faire apparaître un déficit foncier. L’imputation sur le revenu global est plafonnée à 10 700 € par an dans les conditions prévues.
En location meublée, les recettes relèvent des BIC. Le micro-BIC applique un abattement de 50 % dans la limite de 77 700 € de recettes mentionnée pour le LMNP. Le régime réel permet notamment de déduire certaines charges et de pratiquer l’amortissement comptable. La SCI peut répondre à un projet d’association, de transmission ou de gouvernance, mais son régime fiscal et ses conséquences varient selon l’option retenue. Avant de signer, faites valider le montage par un notaire et, pour le meublé au réel ou une SCI, par un expert-comptable.
Sécuriser l’exploitation dès la première visite
La rentabilité se protège aussi après l’achat. En gestion directe, le propriétaire conserve le contrôle des échanges, de la sélection des locataires et de l’entretien, mais il doit rester disponible. Un mandat de gestion délègue cette charge contre des honoraires qui réduisent le rendement net. Une agence peut être utile si le bien est éloigné, si vous manquez de temps ou si la réglementation vous paraît complexe.
Une sélection rigoureuse du locataire, un état des lieux précis et une communication réactive limitent les litiges. L’assurance PNO couvre le propriétaire non occupant selon les garanties souscrites. La garantie loyers impayés peut compléter cette prévention, sous réserve de ses conditions d’éligibilité et d’indemnisation. Enfin, réévaluez chaque année votre opération : loyer, charges, assurance, fiscalité, DPE et travaux à venir. L’immobilier locatif devient plus maîtrisable lorsqu’il est piloté comme un actif vivant, plutôt que considéré comme un revenu automatique.

- Immobilier locatif : le calcul qui révèle un cash-flow fragile avant l’achat - 29 septembre 2026
- Achat immobilier locatif : un loyer surestimé peut transformer un projet rentable en piège - 28 septembre 2026
- Décoration d’entrée de maison : organiser le passage sans sacrifier le style - 27 septembre 2026
Articles qui pourraient vous intéresser :
 Reprise en sous-œuvre : 3 techniques pour stabiliser vos fondations et stopper les fissures
 Relooker une porte intérieure : 4 techniques et 3 essences de bois pour transformer votre déco sans remplacer le bloc-porte
 Commodat immobilier : comment sécuriser la mise à disposition gratuite de votre bien
 PACS et achat immobilier : comment sécuriser votre patrimoine à deux ?