Rentabilité locative par ville : de 3,80 % à 11,3 %, que valent ces écarts ?
Publié par : Soline Artaud-Legendre — Rédactrice spécialisée en maison
Mulhouse et Saint-Étienne se distinguent par leurs rendements bruts élevés, tandis que Paris, Lyon ou Bordeaux demandent davantage de capital pour des revenus proportionnellement plus faibles. Mais comparer la rentabilité locative par ville suppose aussi d’examiner les charges, la demande et le quartier : un rendement théorique élevé ne garantit ni un logement occupé ni une trésorerie positive.
Quelles villes affichent les rendements locatifs les plus élevés ?
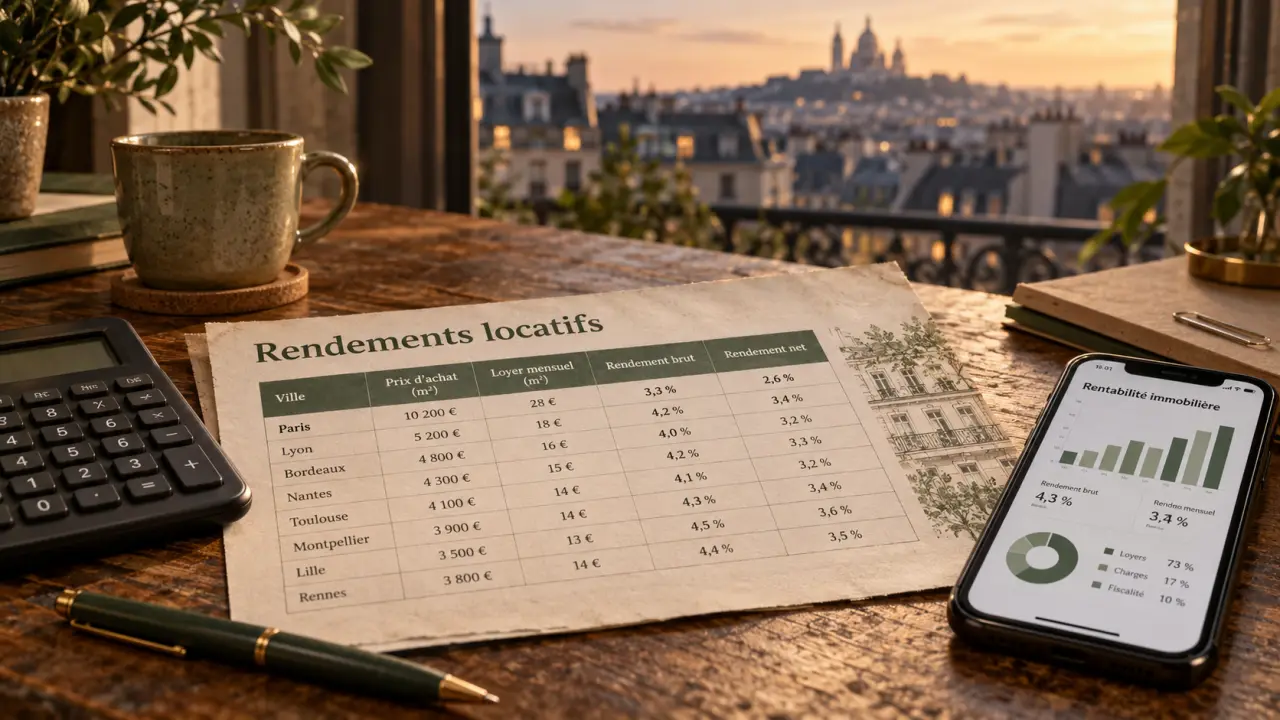
Le classement SeLoger place Mulhouse, Saint-Étienne et Limoges en tête des villes citées. Leur avantage tient notamment à des prix d’achat contenus par rapport aux loyers. Le tableau présente les rendements bruts publiés, avant charges, fiscalité et financement. Les montants au mètre carré sont des moyennes, pas des estimations applicables à chaque logement.
Calcul de rentabilité locative
Renseignez vos hypothèses : les résultats se mettent à jour automatiquement.
Résultats
Récapitulatif des hypothèses
| Ville | Rendement brut | Prix moyen au m² | Loyer mensuel au m² |
|---|---|---|---|
| Mulhouse | 11,3 % | 1 377 € | 13 € |
| Saint-Étienne | 11 % | 1 200 € | 11 € |
| Limoges | 7,4 % | 1 611 € | 10 € |
| Argenteuil | 6,9 % | Non indiqué | Non indiqué |
| Metz | 6,9 % | 2 275 € | 13 € |
| Perpignan | 6,9 % | 1 923 € | 11 € |
| Le Havre | 6,8 % | Non indiqué | Non indiqué |
| Grenoble | 6,6 % | Non indiqué | Non indiqué |
| Nancy | 6,5 % | Non indiqué | Non indiqué |
| Le Mans et Rouen | 6,3 % | Non indiqué | Non indiqué |
Mulhouse compte près de 110 000 habitants et son agglomération 275 000 habitants. Saint-Étienne dépasse 170 000 habitants et accueille environ 27 000 étudiants : un bassin à étudier pour les petites surfaces, sans présumer de la demande dans chaque rue. À Limoges, le rendement de 7,4 % constitue un point de départ, à confronter au coût des travaux et aux loyers réellement pratiqués.
Ces moyennes servent à sélectionner des marchés, pas à décider d’un achat. Un appartement bon marché dans une copropriété dégradée peut coûter davantage qu’un logement plus cher, mais immédiatement louable. Les écarts entre quartiers comptent parfois autant que ceux entre communes.
Métropoles : distinguer revenu immédiat et stratégie patrimoniale
Pour comparer les grandes villes, l’analyse Lokimo apporte une autre grille de lecture. Ses résultats ne doivent pas être fusionnés avec ceux de SeLoger : périodes, périmètres et méthodes peuvent différer. Grenoble apparaît ainsi à 5,72 % chez Lokimo, contre 6,6 % dans le classement précédent, sans que cet écart démontre à lui seul une évolution du marché.
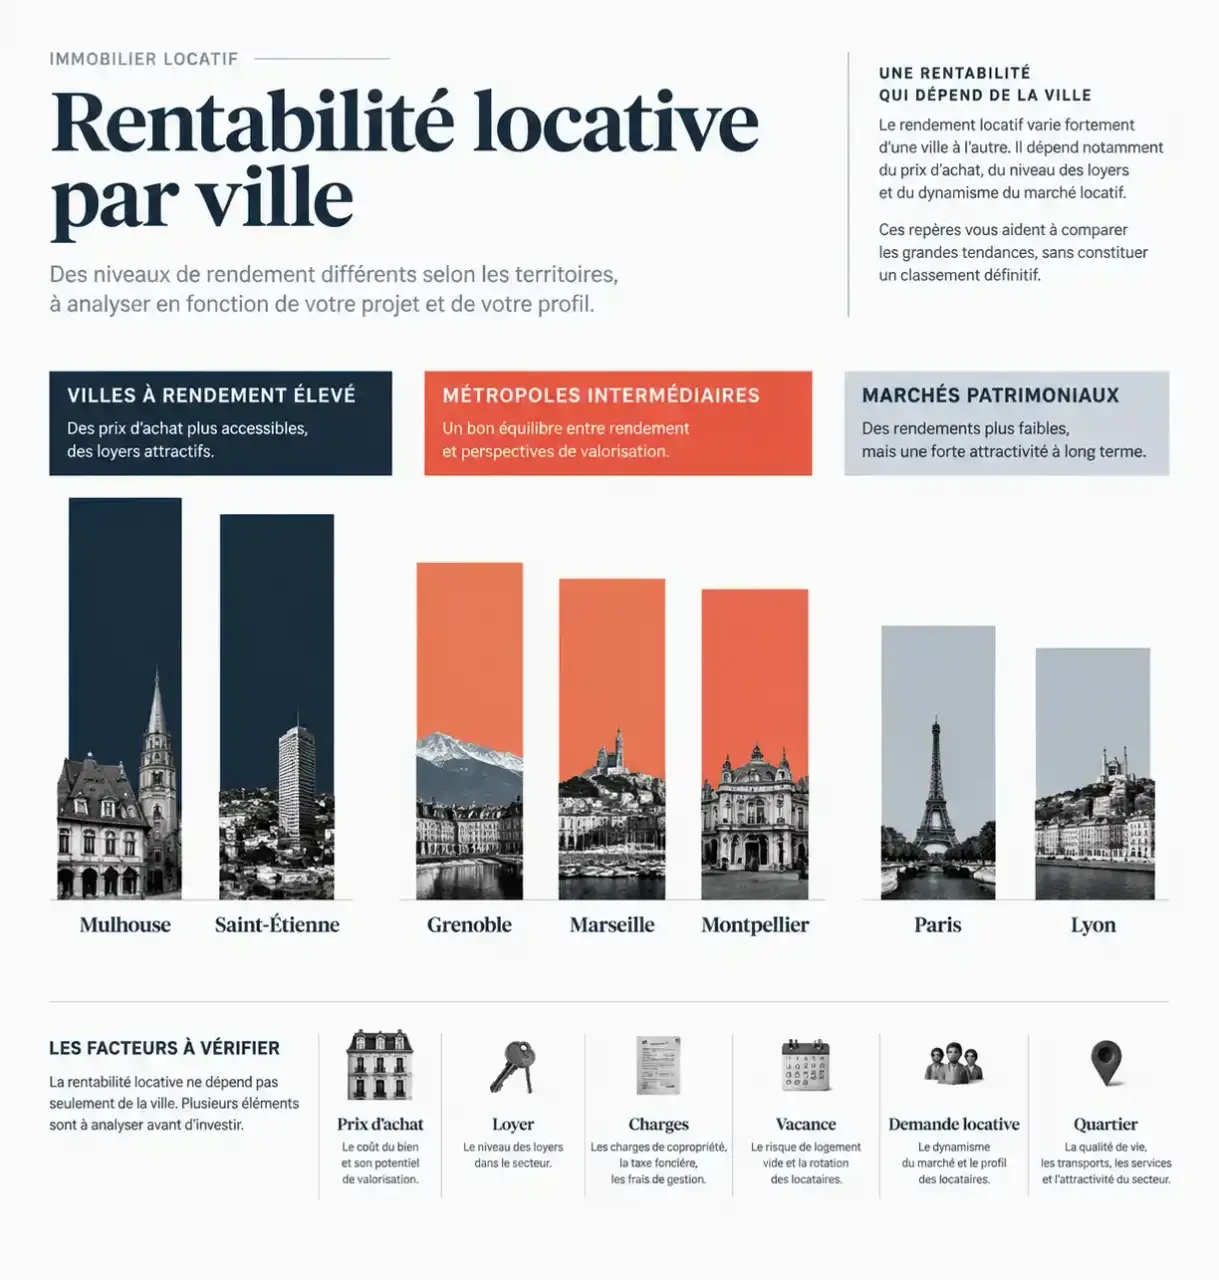
| Ville | Rendement indiqué par Lokimo | Prix moyen au m² |
|---|---|---|
| Grenoble | 5,72 % | 2 595,2 € |
| Marseille | 5,38 % | 3 234 € |
| Montpellier | 5,23 % | Non indiqué |
| Nice | 4,91 % | 4 650,8 € |
| Toulouse | 4,69 % | 3 378 € |
| Lille | 4,55 % | 3 593 € |
| Rennes | Autour de 4,3 % | 3 842 € |
| Strasbourg | Autour de 4,1 % | 3 865 € |
| Bordeaux | 4,03 % | 4 641,8 € |
| Paris | 3,91 % en moyenne sur l’étude | 10 241 € |
| Lyon | 3,80 % | 4 807,2 € |
Les loyers mensuels moyens indiqués par Lokimo atteignent 12,36 €/m² à Grenoble, 14,46 €/m² à Marseille et 33,3 €/m² à Paris. Le loyer parisien est nettement supérieur, mais le prix d’acquisition absorbe cet avantage. À Nantes, SeLoger indique pour sa part 4,9 % de rendement, avec un prix de 3 593 €/m² et un loyer de 14 €/m².
Une métropole peut intéresser un investisseur recherchant un bassin d’emploi diversifié ou une revente plus facile. Cela ne garantit cependant ni une plus-value ni l’absence de vacance. Le rendement mesure un revenu rapporté au prix ; il ne mesure pas toute la qualité patrimoniale.
Recalculer le rendement sur le coût réel de l’opération
Du ratio municipal au rendement net
Pour une première comparaison, le calcul est simple : rendement brut = loyer mensuel hors charges × 12 ÷ prix d’achat × 100. Avec des moyennes au mètre carré, la même formule s’applique. Les arrondis ou différences de méthode expliquent que le résultat ne reproduise pas toujours exactement le taux publié.
Pour évaluer votre acquisition, remplacez le seul prix d’achat par le coût total : frais d’acquisition, travaux et mobilier éventuel compris. Retranchez ensuite des loyers les charges non récupérables, la taxe foncière restant à votre charge, les assurances, la gestion et l’entretien. Vous obtenez un rendement net avant fiscalité. Le rendement après impôts dépendra de votre régime et de votre situation.
Un exemple pour mesurer l’effet des dépenses
Dans une simulation fictive, un logement acheté 100 000 € et loué 600 € hors charges par mois affiche 7,2 % brut sur son prix. Avec 15 000 € de frais et travaux, le rendement brut sur coût total descend à 6,26 %. Si les dépenses annuelles atteignent 1 800 €, le rendement net avant fiscalité tombe à 4,70 %, sans vacance.
Le crédit fonctionne ici comme une poulie : il facilite l’acquisition d’un actif important avec un apport limité, mais ne diminue pas la charge économique à supporter. Pour vérifier la solidité du montage, calculez séparément la trésorerie après mensualités. Le remboursement du capital constitue progressivement du patrimoine, mais ne paie pas une réparation urgente : conservez une réserve mobilisable.
Vérifier la demande à l’échelle du quartier et du logement
La tension locative désigne le déséquilibre entre logements proposés et candidats. Une demande soutenue peut limiter les périodes sans locataire, mais elle doit correspondre au bien acheté. Un studio proche d’un campus et une maison familiale éloignée des transports ne répondent pas au même besoin.
- Emploi : examinez la diversité des employeurs et l’accès aux pôles d’activité.
- Étudiants : vérifiez la proximité réelle des établissements et la saisonnalité des locations.
- Offre concurrente : comparez les annonces similaires, leur ancienneté et leurs baisses de loyer.
- Quartier : visitez les transports, commerces et abords à différents moments.
Les appartements ne sont pas systématiquement plus rentables que les maisons. Les petites surfaces peuvent produire davantage de loyer au mètre carré, mais subir plus de rotation. Une maison peut retenir ses occupants plus longtemps, tout en impliquant davantage d’entretien. Comparez toujours coût global et demande pour la typologie visée.
Vérifiez aussi le DPE, les conditions légales de mise en location, l’éventuel encadrement des loyers et les travaux votés ou prévisibles en copropriété. Un loyer espéré n’a de valeur que s’il est légalement applicable et accepté par le marché.
Choisir une ville avec une simulation prudente
Retenez trois marchés compatibles avec votre budget et votre capacité à gérer à distance. Pour chacun, étudiez des biens comparables : même surface, même état, même mode de location. Actualisez prix et loyers à une date commune plutôt que d’assembler des moyennes d’époques différentes.
Dans un tableur ou un simulateur, renseignez acquisition, travaux, loyer hors charges, charges, fiscalité et financement. Testez ensuite une période de vacance et une dépense imprévue. Comparez le rendement net, mais aussi l’effort d’épargne mensuel et votre réserve après achat.
La bonne ville est celle où un bien précis reste viable avec des hypothèses prudentes. Mulhouse ou Saint-Étienne méritent une étude pour le rendement ; Grenoble, Marseille ou Montpellier pour un compromis métropolitain. Paris ou Lyon relèvent davantage d’un arbitrage patrimonial, à condition d’en accepter les revenus proportionnellement plus faibles.
- Rentabilité locative par ville : de 3,80 % à 11,3 %, que valent ces écarts ? - 29 octobre 2026
- Formation asset management immobilier : choisir entre fondamentaux et arbitrages avancés - 28 octobre 2026
- Aménagement paysager devant maison : une entrée accueillante, pas un décor à entretenir sans fin - 27 octobre 2026
Articles qui pourraient vous intéresser :
 Maison 1900 : style, valeur et rénovation expliqués simplement
 Assurance loyer impayé : comment comparer les garanties, plafonds et tarifs pour sécuriser vos revenus ?
 Charpente traditionnelle ou fermette : faut-il sacrifier l’espace pour économiser ?
 Modénature : qu’est-ce que cet art du relief qui sculpte la lumière ?